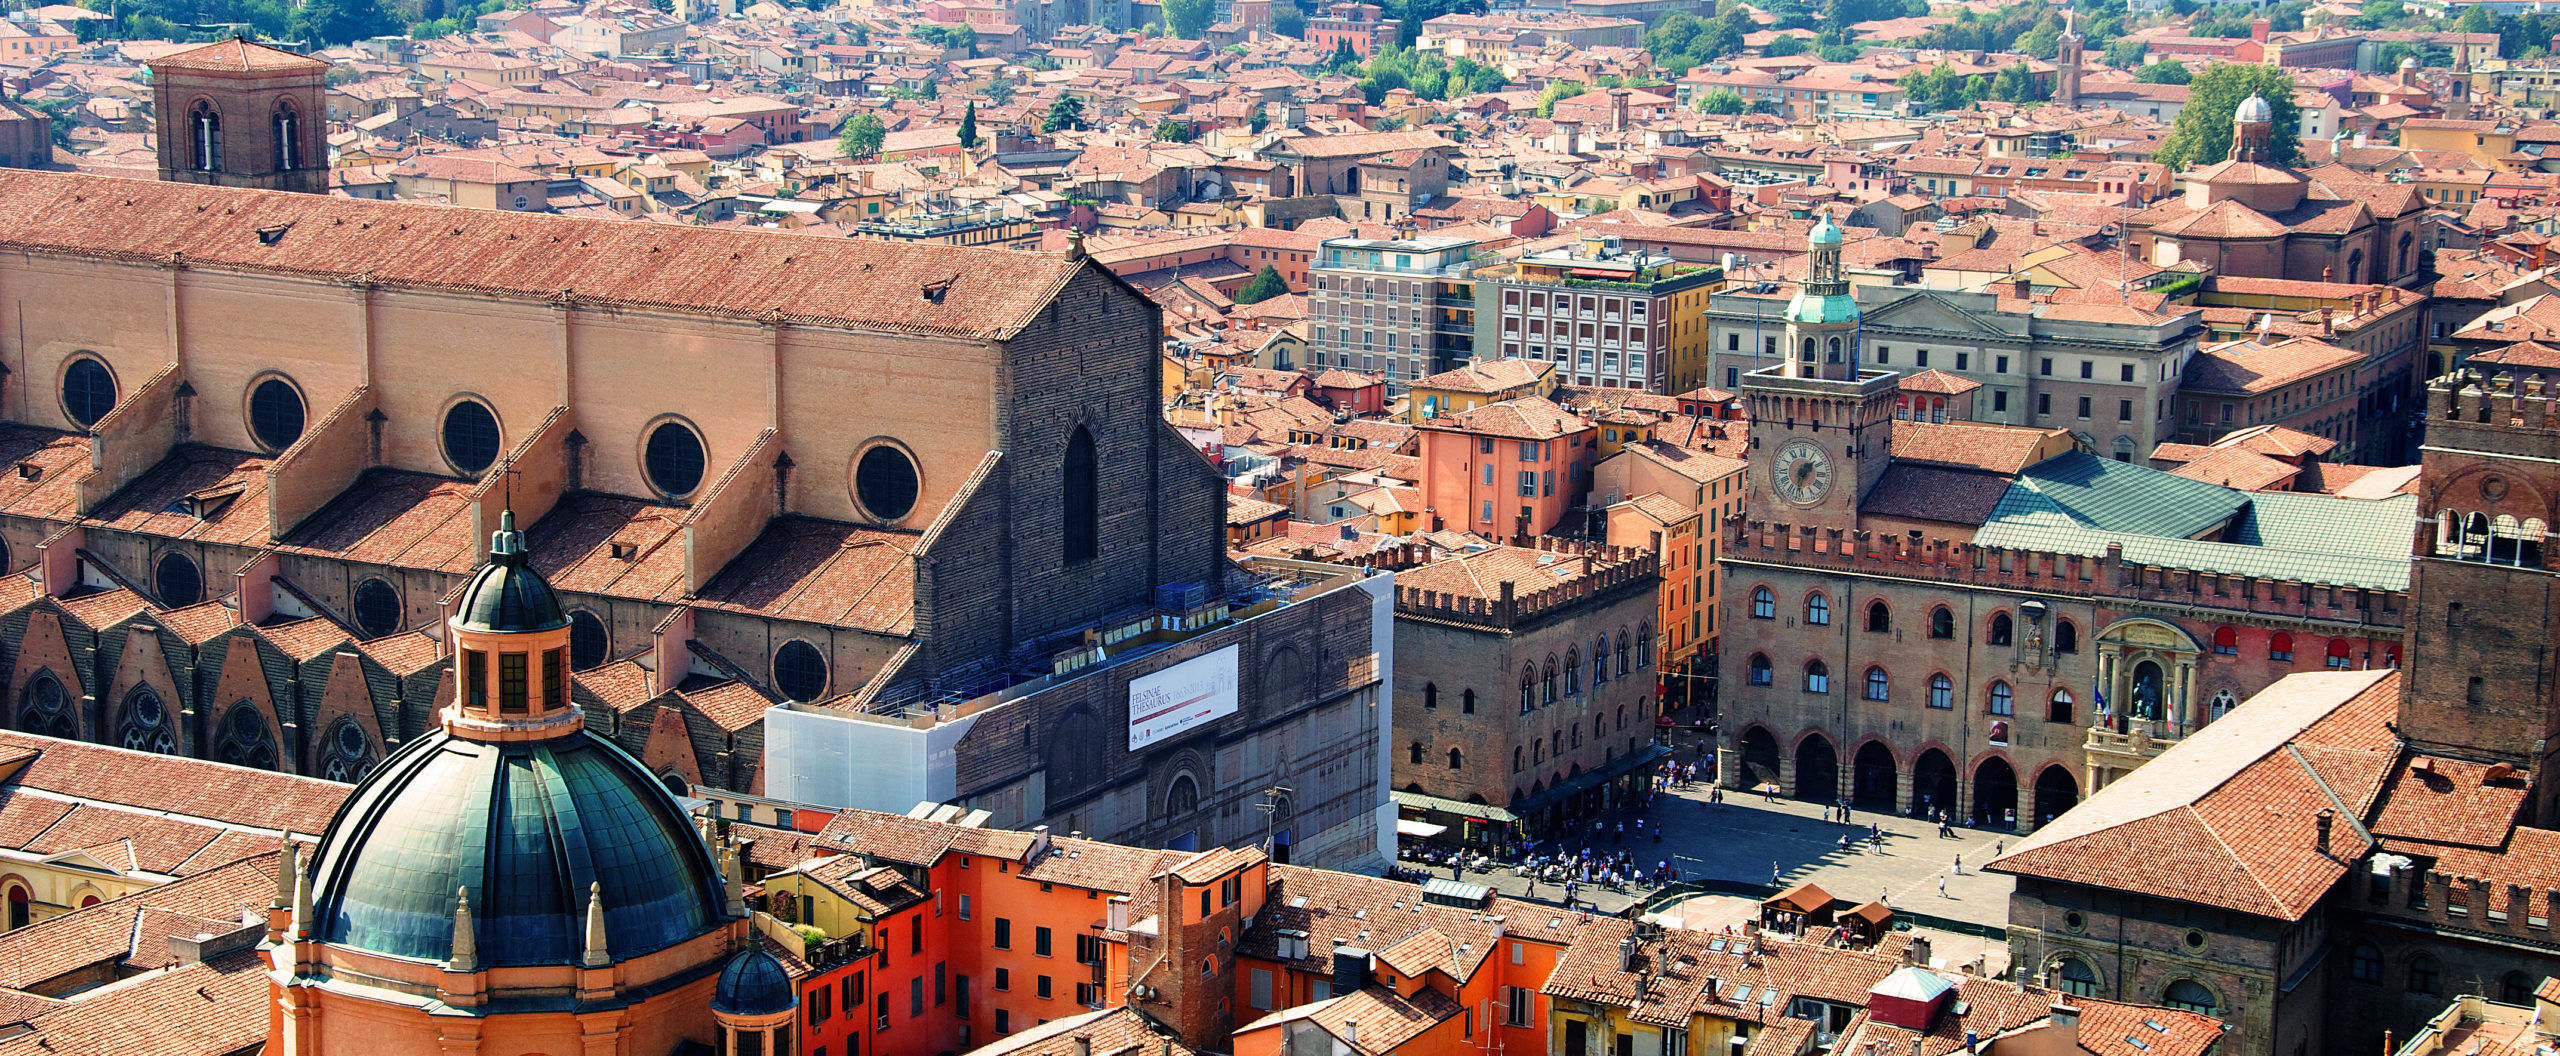
Comune di Bologna: Sviluppo e Riqualificazione delle Imprese Insediate a Bologna
Sviluppo e riqualificazione: con il presente bando il Comune di Bologna intende concedere agevolazioni per lo sviluppo di progetti di investimento da realizzarsi a favore delle imprese presenti nell'area Borgo Panigale-Reno, Corticella e Pilastro, finalizzati prioritariamente alla realizzazione dei seguenti obiettivi:
- Digitalizzazione dei sistemi e dei processi di produzione
- Utilizzo dei big data nell’impresa manifatturiera in una o più delle seguenti attività aziendali: la progettazione di prodotto/processo; la logistica in entrata (materie prime/componenti); la logistica in uscita (semilavorati/prodotti finiti); il marketing (analisi dei clienti, servizi post vendita, interazioni social); il monitoraggio e la valutazione dell’impatto ambientale dell’impresa (applicazioni IOT).
- Sostenibilità ambientale dell’impresa focalizzata al miglioramento di: rendimento energetico (la riduzione delle risorse energetiche assorbite per unità di output); efficacia ambientale (la riduzione aggregata delle emissioni delle nuove tecnologie).
- Sicurezza degli ambienti di lavoro prioritariamente indirizzata a: adeguamento antisismico; bonifiche ambientali (amianto, altri interventi).
Beneficiari del bando sviluppo e riqualificazione
I soggetti destinatari del bando sono le micro e piccole imprese costituite da almeno 2 anni dalla data di approvazione del bando, che abbiano un’unità produttiva localizzata nell’area d’intervento prima della data di presentazione della domanda, detenuta a titolo di proprietà o altro diritto reale di godimento, locazione o comodato.
Tipo di Sovvenzione
Le agevolazioni finanziarie sono concesse per un importo massimo di 200.000,00 euro per singola domanda e nel limite massimo del 50% del totale dei costi ammissibili nella forma di:
- un prestito a tasso agevolato da rimborsare all'Amministrazione Comunale;
- un contributo a fondo perduto.
L’erogazione del contributo a fondo perduto sarà effettuata congiuntamente al prestito a tasso agevolato e non può essere superiore ad esso.
Tempistica
Le domande per il bando sviluppo e riqualificazione potranno essere presentate a partire dal 4 Febbraio 2020 al 30 Aprile 2020.

Campania: Tre Bandi In Favore Delle Imprese Campane
La Regione Campania ha disposto l'apertura di tre Bandi per le imprese campane: dell'artigianato, del commercio e per la riqualificazione delle aree mercatali per favorire la crescita del tessuto imprenditoriale campano che risente della scarsa capacità delle piccole e piccolissime imprese di investire e innovarsi.
Incentivi per le Micro e Piccole Imprese campane Artigiane
Con il presente Avviso, la Regione Campania intende sostenere programmi di spesa per la competitività delle imprese artigiane favorendo l’introduzione di soluzioni innovative di processo e/o prodotto, migliorando le strategie commerciali e le relazioni con la clientela e rafforzando i sistemi di gestione.
I programmi di spesa devono essere finalizzati all’ammodernamento, allo sviluppo di lavorazioni innovative, alla riqualificazione e ampliamento dell’attività artigianale, anche con l’apertura di un nuovo esercizio.
Beneficiari
Possono presentare domanda di agevolazione le Micro e Piccole imprese Artigiane.
Tipo di Sovvenzione per le imprese campane
Le agevolazioni sono concesse nella forma di un contributo a fondo perduto, nella misura massima del 50% del totale delle spese ammissibili del programma di spesa, fino ad un importo massimo di 25.000 €.
Aiuti Alle Imprese campane Operanti Nel Settore Del Commercio
Il presente Avviso è finalizzato ad accrescere la competitività delle imprese commerciali, attraverso la diffusione di soluzioni innovative ovvero la realizzazione di interventi finalizzati all’ampliamento dell’offerta commerciale.
I programmi di spesa devono essere finalizzati all’ammodernamento ed alla riqualificazione dell’attività.
Beneficiari
Possono presentare domanda di agevolazione le Micro, Piccole e Medie Imprese, indipendentemente dalla loro forma giuridica, singole o in aggregazione.
Tipo di Sovvenzione
Le agevolazioni sono concesse nella forma di un contributo a fondo perduto nella misura massima del:
- 50% del totale delle spese ammissibili del programma di spesa e quindi fino ad un importo massimo di 25.000,00 euro per programmi di spesa presentati da singola impresa;
- 70% del totale delle spese ammissibili del programma di spesa e quindi fino ad un importo massimo di 175.000,00 euro per le aggregazioni di imprese.
Incentivi Alle Micro e Piccole Imprese Del Commercio Ambulante
Il presente Avviso è finalizzato a favorire l’ammodernamento delle dotazioni strumentali delle imprese operanti nel settore del commercio ambulante. I programmi di spesa devono essere finalizzati all’ammodernamento delle dotazioni strumentali delle imprese operanti nel settore del commercio ambulante.
Beneficiari
Possono presentare domanda di agevolazione le Micro e Piccole Imprese, operanti nel settore del commercio ambulante.
Tipo di Sovvenzione per le imprese campane
Le agevolazioni sono concesse nella forma di un contributo a fondo perduto, nella misura massima del 50% del totale delle spese ammissibili del programma di spesa, fino ad un importo massimo di 25.000 €.
Tempistica
Per ciascuna delle tre Misure è possibile presentare domanda di accesso a partire dal 3 Febbraio 2020 e fino al 4 Marzo 2020.
Scopri di più su Ricerca e Sviluppo.

Nazionale: Brevetti+, Marchi+3, Disegni+4
Con una dotazione complessiva pari a 50 Milioni di Euro, il MISE ha pubblicato 3 Bandi rispettivamente per la valorizzazione di Brevetti Marchi Disegni e per il trasferimento tecnologico delle attività di ricerca e sviluppo.
Brevetti +
L’agevolazione è finalizzata all’acquisto di servizi specialistici funzionali alla valorizzazione economica di un brevetto in termini di redditività, produttività e sviluppo di mercato.
Sono beneficiarie le Micro, Piccole e Medie imprese, comprese le start up innovative, che siano titolari o licenziatari di un brevetto per invenzione industriale concesso in Italia successivamente a Gennaio 2017, oppure che siano in possesso di titolarità di una domanda di brevetto europeo/internazionale depositata successivamente all'01 Gennaio 2016.
L'incentivo è pari all'80% delle spese ammissibili, nel limite massimo di 140.000 Euro.
Marchi+3
Riapre lo sportello del Bando Marchi+3, a supporto delle MPMI per l’estensione all’estero dei propri marchi. Possono presentare domanda anche le imprese non beneficiarie di contributi che abbiano presentato domanda di agevolazione a Marzo 2019.
Il contributo è concesso nella forma di contributo in conto capitale fino ad un massimo di 8.000 Euro per l'acquisizione dei seguenti servizi specialistici:
- registrazione di marchi dell’Unione Europea presso EUIPO - Ufficio dell’UE per la Proprietà intellettuale;
- registrazione di marchi internazionali presso OMPI (Organizzazione Mondiale per la Proprietà Intellettuale.
Sono ammissibili esclusiivamente Marchi registrati a partire da Gennaio 2016.
Disegni +4
Tale incentivo prevede supporta la valorizzazione di un disegno/modello singolo o di uno o più disegni/modelli appartenenti al medesimo deposito multiplo che sia registrato e di cui l’impresa richiedente l’agevolazione sia titolare o in possesso di un accordo di licenza con un soggetto, anche estero, che ne detiene la titolarità.
Il contributo è erogato nel limite dell'80% delle spese sostenute dalle MPMI per l'acquisizione di servizi specialistici a supporto della produzione o della commercializzazione dei disegni.
Sono ammissibili esclusivamente i Disegni la cui registrazione sia stata effettuata antecedentemente alla data di presentazione della domanda a partire dal 2018.
Tempistica
Le richieste di agevolazione potranno essere inviate a partire dalle seguenti date:
- Brevetti+: 30 Gennaio 2020;
- Marchi +3: 30 Marzo 2020;
- Disegni +4: 30 Marzo 2020.
Scopri di più in materia di marchi e brevetti.
Legge Bilancio 2019: come cambia il Credito d'Imposta Formazione 4.0
Anche nel 2019 le imprese che investono nella formazione 4.0 dei dipendenti potranno accedere al credito d'imposta, ma con soglie e aliquote diverse in base alla dimensione dell'azienda. Tuttavia restano esclusi dall'incentivo i liberi professionisti.
Introdotto dalla Legge di Bilancio 2018, il credito d’imposta per la formazione 4.0 è destinato alle aziende che investono in attività formative incentrate sulle conoscenze tecnologiche previste dal Piano nazionale Industria 4.0, ribattezzato Piano nazionale Impresa 4.0.
Obiettivo dell'incentivo è incoraggiare la partecipazione del personale delle imprese a corsi di formazione sulle tematiche connesse alla digitalizzazione dei processi produttivi. Come previsto dal decreto attuativo del 4 maggio 2018, il credito d’imposta spetta in misura pari al 40% delle spese ammissibili sostenute nel periodo d’imposta agevolabile e nel limite massimo di 300mila euro per ciascun beneficiario.
Si tratta di una misura che piace molto alle aziende italiane, come testimonia l'edizione 2017-2018 dell'Osservatorio Industria 4.0 della School of Management del Politecnico di Milano. In base al report, infatti, il 60% delle imprese intervistate ha deciso di usufruire del credito d'imposta per la formazione 4.0 o ci sta pensando.
Le novità introdotte dalla Legge di Bilancio 2019
Rispetto all'anno 2018, le soglie e le aliquote dell'incentivo vengono differenziate in relazione alla dimensione dell'impresa beneficiaria:
- per le micro e piccole imprese: il credito d'imposta viene attribuito nella misura del 50% delle spese ammissibili, nel limite massimo annuale di 300.000 euro;
- per le medie imprese: il credito d'imposta spetta in misura pari al 40% nel limite massimo annuale di 300.000 euro;
- per le grandi imprese: il credito d'imposta è attribuito nel limite massimo annuale di 200.000 euro e nella misura del 30%.
Esclusi i liberi professionisti, ma…
In un comunicato congiunto, l'Associazione dei dottori commercialisti e degli esperti contabili (ADC) e l'Associazione nazionale commercialisti (ANC) fanno presente che la Legge di Bilancio 2019, esclude - come la precedente - i liberi professionisti tra i beneficiari del Credito d'Imposta per la Formazione 4.0.
"La professione del commercialista non può oggi esimersi dall’utilizzo delle smart technologies, soprattutto in considerazione delle richieste dei nuovi mercati che impongono procedure snelle ed efficienti e la piena collaborazione inter e intraprofessionale, anche in modalità remota", si legge nella nota.
L'ADC aveva già denunciato le contraddizioni della manovra che, da un lato, incentiva i professionisti a investire nelle nuove tecnologie utilizzate negli studi professionali e dall’altra esclude la possibilità per loro di scaricare il costo della relativa formazione.
Con riferimento al contesto europeo e nazionale, le due associazioni sottolineano come stiano sfumando "i confini geografici tra luoghi di lavoro e collaboratori e viene considerata impresa qualsiasi attività che produca reddito; in Italia invece prevale ancora l’idea che sia unicamente l’impresa tradizionalmente intesa a poter essere considerata degna di ricevere finanziamenti sulla tecnologia e si trascurano i professionisti, tra cui i commercialisti, che contribuiscono al PIL e alla creazione di posti di lavoro".
L'ADC e l'ANC chiedono, quindi, al Governo di riconoscere anche ai dipendenti e collaboratori degli studi professionali la possibilità di detrarre i costi relativi alla formazione sulle tecnologie 4.0.
IPERAMMORTAMENTO 2019: DAL 50% AL 170% PER L’INDUSTRIA 4.0
L'iperammortamento del 2019 non è più in vigore. Dal 2026 c'è il nuovo Iperammortamento, per gli investimenti dal 1° gennaio 2026 al 30 settembre 2028: regole, aliquote ed esempi nella guida all’Iperammortamento 2026.
Viene confermato dalla nuova legge di stabilità, ovvero dalla Legge di Bilancio 2019, l'Iperammortamento riservato all'Industria 4.0 con aliquote a scaglioni che vanno dal 170% al 50%. L'agevolazione riguarda le imprese che operano nei settori della meccatronica, robotica, big data, sviluppo software, sviluppa materiali intelligenti, stampa 3D, nanotecnologie e internet delle cose (internetof things).
La misura è in linea con altre due importanti azioni previste dalla Legge di Bilancio 2019: la proroga della Nuova Sabatini e la misura che sostiene lo sviluppo dell'Innovation Manager in azienda.
L'iperammortamento è uno strumento che può realmente aiutare la tua azienda. Come?
Si tratta di un’agevolazione che consiste in una maggiorazione del del costo fiscale ammortizzabile di specifici beni ad alto contenuto tecnologico, in modo da diminuire la base imponibile dell'impresa con conseguente beneficio d'imposta.
Il meccanismo prevede di poter considerare questo costo maggiorato di una certa percentuale rispetto alla spesa sostenuta, in modo tale da poter ottenere una maggiore deducibilità. Attualmente si parla di tre diverse aliquote per l'iperammortamento 2019:
- iperammortamento al 170% per gli investimenti fino a 2,5 milioni di euro;
- iperammortamento al 100% per gli investimenti fino a 10 milioni di euro;
- iperammortamento al 50% per gli investimenti fino a 20 milioni di euro.
Il meccanismo sarà quindi a scalare e l’extra-deduzione contabile prevista sarà maggiore per gli investimenti di importo più contenuto.
Di seguito la lista completa dei beni incentivati dall'iperammortamento per il 2019: macchine, attrezzature e software.
Beni soggetti all'iperammortamento
Beni strumentali
Si tratta di beni il cui funzionamento è controllato da sistemi computerizzati e/o gestito tramite opportuni sensori e azionamenti.
In questa macro-categoria sono comprese:
- macchine utensili per asportazione;
- macchine utensili operanti con laser e altri processi a flusso di energia (ad esempio plasma, waterjet, fascio di elettroni), elettroerosione, processi elettrochimici;
- macchine utensili e impianti per la realizzazione di prodotti mediante la trasformazione dei materiali o delle materie prime;
- macchine utensili per la deformazione plastica dei metalli e altri materiali;
- macchine utensili per l’assemblaggio, la giunzione e la saldatura;
- macchine per il confezionamento e l’imballaggio;
- macchine utensili di de-produzione e riconfezionamento per recuperare materiali e funzioni da scarti industriali e prodotti di ritorno a fine vita (ad esempio macchine per il disassemblaggio, la separazione, la frantumazione, il recupero chimico);
- robot, robot collaborativi e sistemi multi-robot;
- macchine utensili e sistemi per il conferimento o la modifica delle caratteristiche superficiali dei prodotti e/o la funzionalizzazione delle superfici;
- macchine per la manifattura additiva utilizzate in ambito industriale;
- macchine, anche motrici e operatrici, strumenti e dispositivi per il carico/scarico, movimentazione, pesatura e/o il sorting automatico dei pezzi, dispositivi di sollevamento e manipolazione automatizzati, AGV e sistemi di convogliamento e movimentazione flessibili, e/o dotati di riconoscimento pezzi (ad esempio RFID, visori e sistemi di visione e meccatronici);
- magazzini automatizzati interconnessi ai sistemi gestionali di fabbrica.
Per distinguere le macchine aventi diritto all’iperammortamento da quelle che invece avevano diritto solo al superammortamento (non prorogato) vengono poste alcune condizioni, alcune tassative, altre “opzionali”:
- controllo per mezzo di CNC (Computer Numerical Control) e/o PLC (Programmable Logic Controller);
- interconnessione ai sistemi informatici di fabbrica con caricamento da remoto di istruzioni e/o part program;
- integrazione automatizzata con il sistema logistico della fabbrica o con la rete di fornitura e/o con altre macchine del ciclo produttivo;
- interfaccia tra uomo e macchina (HMI, ndr) semplici e intuitive;
- rispondenza ai più recenti standard in termini di sicurezza, salute e igiene del lavoro.
Inoltre, tutte le macchine sopra citate devono essere dotate di almeno due tra le seguenti caratteristiche per renderle “assimilabili e/o integrabili a sistemi cyberfisici”:
- sistemi di tele manutenzione e/o telediagnosi e/o controllo in remoto;
- monitoraggio in continuo delle condizioni di lavoro e dei parametri di processo mediante opportuni set di sensori e adattività alle derive di processo;
- caratteristiche di integrazione tra macchina fisica e/o impianto con la modellizzazione e/o la simulazione del proprio comportamento nello svolgimento del processo (sistema cyberfisico);
- dispositivi, strumentazione e componentistica intelligente per l’integrazione, la sensorizzazione e/o l’interconnessione e il controllo automatico dei processi utilizzati anche nell’ammodernamento o nel revamping dei sistemi di produzione esistenti;
- filtri e sistemi di trattamento e recupero di acqua, aria, olio, sostanze chimiche e organiche, polveri con sistemi di segnalazione dell’efficienza filtrante e della presenza di anomalie o sostanze aliene al processo o pericolose, integrate con il sistema di fabbrica e in grado di avvisare gli operatori e/o di fermare le attività di macchine e impianti.
Sistemi per l’assicurazione della qualità e della sostenibilità
Fanno parte di questa categoria le seguenti merceologie:
- sistemi di misura a coordinate e no (a contatto, non a contatto, multi-sensore o basati su tomografia computerizzata tridimensionale) e relativa strumentazione per la verifica dei requisiti micro e macro geometrici di prodotto per qualunque livello di scala dimensionale (dalla larga scala alla scala micro-metrica o nano-metrica), al fine di assicurare e tracciare la qualità del prodotto e che consentono di qualificare i processi di produzione in maniera documentabile e connessa al sistema informativo di fabbrica;
- altri sistemi di monitoraggio in-process per assicurare e tracciare la qualità del prodotto e/o del processo produttivo e che consentono di qualificare i processi di produzione in maniera documentabile e connessa al sistema informativo di fabbrica;
- sistemi per l’ispezione e la caratterizzazione dei materiali (ad esempio macchine di prova materiali, macchine per il collaudo dei prodotti realizzati, sistemi per prove/collaudi non distruttivi, tomografia) in grado di verificare le caratteristiche dei materiali in ingresso o in uscita al processo (e che vanno a costituire il prodotto risultante a livello macro - caratteristiche meccaniche - o micro - porosità, inclusioni, ecc. -) e di generare opportuni report di collaudo da inserire nel sistema informativo aziendale;
- dispositivi intelligenti per il test delle polveri metalliche e sistemi di monitoraggio in continuo che consentono di qualificare i processi di produzione mediante tecnologie additive;
- sistemi intelligenti e connessi di marcatura e tracciabilità dei lotti produttivi e/o dei singoli prodotti (ad esempio RFID – Radio Frequency Identification);
- sistemi di monitoraggio e controllo delle condizioni di lavoro delle macchine (ad esempio forze, coppia e potenza di lavorazione; usura tridimensionale degli utensili a bordo macchina; stato di componenti o sotto-insiemi delle macchine) e dei sistemi di produzione interfacciati con i sistemi informativi di fabbrica e/o con soluzioni cloud;
- strumenti e dispositivi per l’etichettatura, l’identificazione o la marcatura automatica dei prodotti, con collegamento con il codice e la matricola del prodotto stesso in modo da consentire ai manutentori di monitorare la costanza delle prestazioni dei prodotti nel tempo e di agire sul processo di progettazione dei futuri prodotti in maniera sinergica, consentendo il richiamo di prodotti difettosi o dannosi;
- componenti, sistemi e soluzioni intelligenti per la gestione, l’utilizzo efficiente e il monitoraggio dei consumi energetici e idrici e per la riduzione delle emissioni;
- filtri e sistemi di trattamento e recupero di acqua, aria, olio, sostanze chimiche, polveri con sistemi di segnalazione dell’efficienza filtrante e della presenza di anomalie o sostanze aliene al processo o pericolose, integrate con il sistema di fabbrica e in grado di avvisare gli operatori e/o fermare le attività’ di macchine e impianti.
Interazione uomo macchina e miglioramento dell’ergonomia e della sicurezza del posto di lavoro
Fanno parte di questa categoria le seguenti merceologie:
- banchi e postazioni di lavoro dotati di soluzioni ergonomiche in grado di adattarli in maniera automatizzata alle caratteristiche fisiche degli operatori (ad esempio caratteristiche biometriche, età, presenza di disabilità);
- sistemi per il sollevamento/traslazione di parti pesanti o oggetti esposti ad alte temperature in grado di agevolare in maniera intelligente/robotizzata/interattiva il compito dell’operatore;
- dispositivi wearable, apparecchiature di comunicazione tra operatore/operatori e sistema produttivo, dispositivi di realtà aumentata e virtual reality;
- interfacce uomo-macchina (HMI) intelligenti che coadiuvano l’operatore a fini di sicurezza ed efficienza delle operazioni di lavorazione, manutenzione, logistica.
Beni immateriali
Oltre alla proroga dell’iperammortamento, la legge di Bilancio prevede l’estensione dell’ambito temporale di applicazione anche del superammortamento per i beni immateriali funzionali alla trasformazione tecnologica secondo il modello Industria 4.0, ricompresi nell’Allegato B della legge di Bilancio 2017, integrato dalla legge di Bilancio 2018.
In particolare, tale maggiorazione spetta, nella misura del 40%, alle imprese che usufruiscono dell’iperammortamento con riferimento gli investimenti effettuati entro il 31 dicembre 2019 ovvero fino al 31 dicembre 2020, a condizione che entro il 31 dicembre 2019 l’ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione.
Con una norma di carattere interpretativo, viene precisato che sono ammissibili al superammortamento anche i costi sostenuti a titolo di canone per l'accesso, mediante soluzioni di cloud computing, ai beni immateriali di cui all'Allegato B della legge di Bilancio 2017, limitatamente alla quota del canone di competenza del singolo periodo di imposta di vigenza della disciplina agevolativa.