Analisi decreto attuativo Piano Transizione 5.0: gli articoli più importanti per le imprese
Il Piano Transizione 5.0, atteso dalle imprese italiane da mesi, è finalmente stato pubblicato e attivato. Il recente decreto attuativo, firmato dai Ministri delle Imprese e del Made in Italy e dell’Economia e delle Finanze, delinea le procedure e i criteri per accedere alle agevolazioni previste.
Con un budget di 6,3 miliardi di euro per il biennio 2024-2025, il piano punta a ridurre i consumi energetici e favorire la transizione digitale del sistema produttivo italiano. Mirando a sostenere l'innovazione tecnologica e la sostenibilità energetica.
Il decreto attuativo del Piano Transizione 5.0 è composto da 24 articoli, ciascuno dei quali tratta aspetti specifici delle agevolazioni e dei requisiti per accedere ai benefici del piano. Di seguito, analizzeremo i punti salienti degli articoli più importanti per le imprese.
Beneficiari e oggetto del Piano Transizione 5.0: cosa stabiliscono gli articoli 2 e 3 del decreto attuativo
L’articolo 2 del decreto attuativo stabilisce i criteri di ammissibilità per le imprese che desiderano accedere ai benefici del Piano Transizione 5.0. Tra i requisiti principali vi è l'obbligo di realizzare investimenti mirati alla riduzione dei consumi energetici e all'adozione di tecnologie innovative.
L’articolo 3 del decreto attuativo del Piano Transizione 5.0 dettaglia i soggetti beneficiari dei crediti d’imposta riconosciuti. Specifica infatti che possono accedere al beneficio tutte le imprese residenti nel territorio dello Stato, nonché le stabili organizzazioni nel territorio dello Stato appartenenti a soggetti non residenti.
Non ci sono requisiti in merito alla forma giuridica, al settore economico di appartenenza, alla dimensione e al regime fiscale di determinazione del reddito dell’impresa. Sono escluse però le imprese:
- in stato di liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale, o sottoposte ad altra procedura concorsuale;
- destinatarie di sanzioni interdittive;
- che non rispettino le normative sulla sicurezza nei luoghi di lavoro;
- che risultano inadempienti rispetto agli obblighi di versamento dei contributi previdenziali e assistenziali a favore dei lavoratori.
Articolo 10: la misura del credito di imposta del Piano Transizione 5.0
L'articolo 10 del decreto attuativo del Piano Transizione 5.0 regola la misura del beneficio fiscale per gli investimenti agevolati. Il credito d'imposta viene calcolato sulla base delle spese sostenute per gli investimenti previsti.
Il credito d'imposta viene riconosciuto come segue:
- 35% del costo per la quota di investimenti fino a 2.500.000 euro, 15% del costo per la quota oltre 2.500.000 euro e fino a 10.000.000 euro, e 5% del costo per la quota oltre 10.000.000 euro e fino a un massimo di 50.000.000 euro, se la riduzione dei consumi energetici della struttura produttiva è almeno del 3% o dei processi interessati dall'investimento è almeno del 5%.
- 40% del costo per la quota di investimenti fino a 2.500.000 euro, 20% del costo per la quota oltre 2.500.000 euro e fino a 10.000.000 euro, e 10% del costo per la quota oltre 10.000.000 euro e fino a un massimo di 50.000.000 euro, se la riduzione dei consumi energetici della struttura produttiva è superiore al 6% o dei processi interessati dall'investimento è superiore al 10%.
- 45% del costo per la quota di investimenti fino a 2.500.000 euro, 25% del costo per la quota oltre 2.500.000 euro e fino a 10.000.000 euro, e 15% del costo per la quota oltre 10.000.000 euro e fino a un massimo di 50.000.000 euro, se la riduzione dei consumi energetici della struttura produttiva è superiore al 10% o dei processi interessati dall'investimento è superiore al 15%.
Il beneficio complessivo è aumentato di:
- Fino a 10.000 euro per le spese sostenute dalle PMI per le certificazioni obbligatorie.
- Fino a 5.000 euro per le spese di certificazione per soggetti non obbligati alla revisione legale dei conti.
Il credito d'imposta è limitato a 50.000.000 di euro annui per ciascun beneficiario, indipendentemente dall'ammontare delle spese agevolate. Inoltre, esso non concorre alla formazione del reddito imponibile e non rileva ai fini della base imponibile dell'IRAP e del TUIR.
Le condizioni di cumulo stabilite dall’articolo 11
L’articolo 11 del decreto attuativo del Piano Transizione 5.0 riguarda il cumulo del credito d’imposta. Stabilisce che questo credito è cumulabile con altre agevolazioni finanziate con risorse nazionali aventi ad oggetto i medesimi costi, a condizione che il cumulo non superi il costo sostenuto.
Tuttavia il credito d’imposta non è cumulabile, per gli stessi costi ammissibili, con il credito d’imposta per investimenti in beni nuovi strumentali (legge 30 dicembre 2020, n. 178) e con il credito d’imposta per investimenti nella Zona Economica Speciale (ZES) unica Mezzogiorno e nella Zona Logistica Semplificata (ZLS).
La procedura di accesso alle agevolazioni 5.0 prevista dall’articolo 12
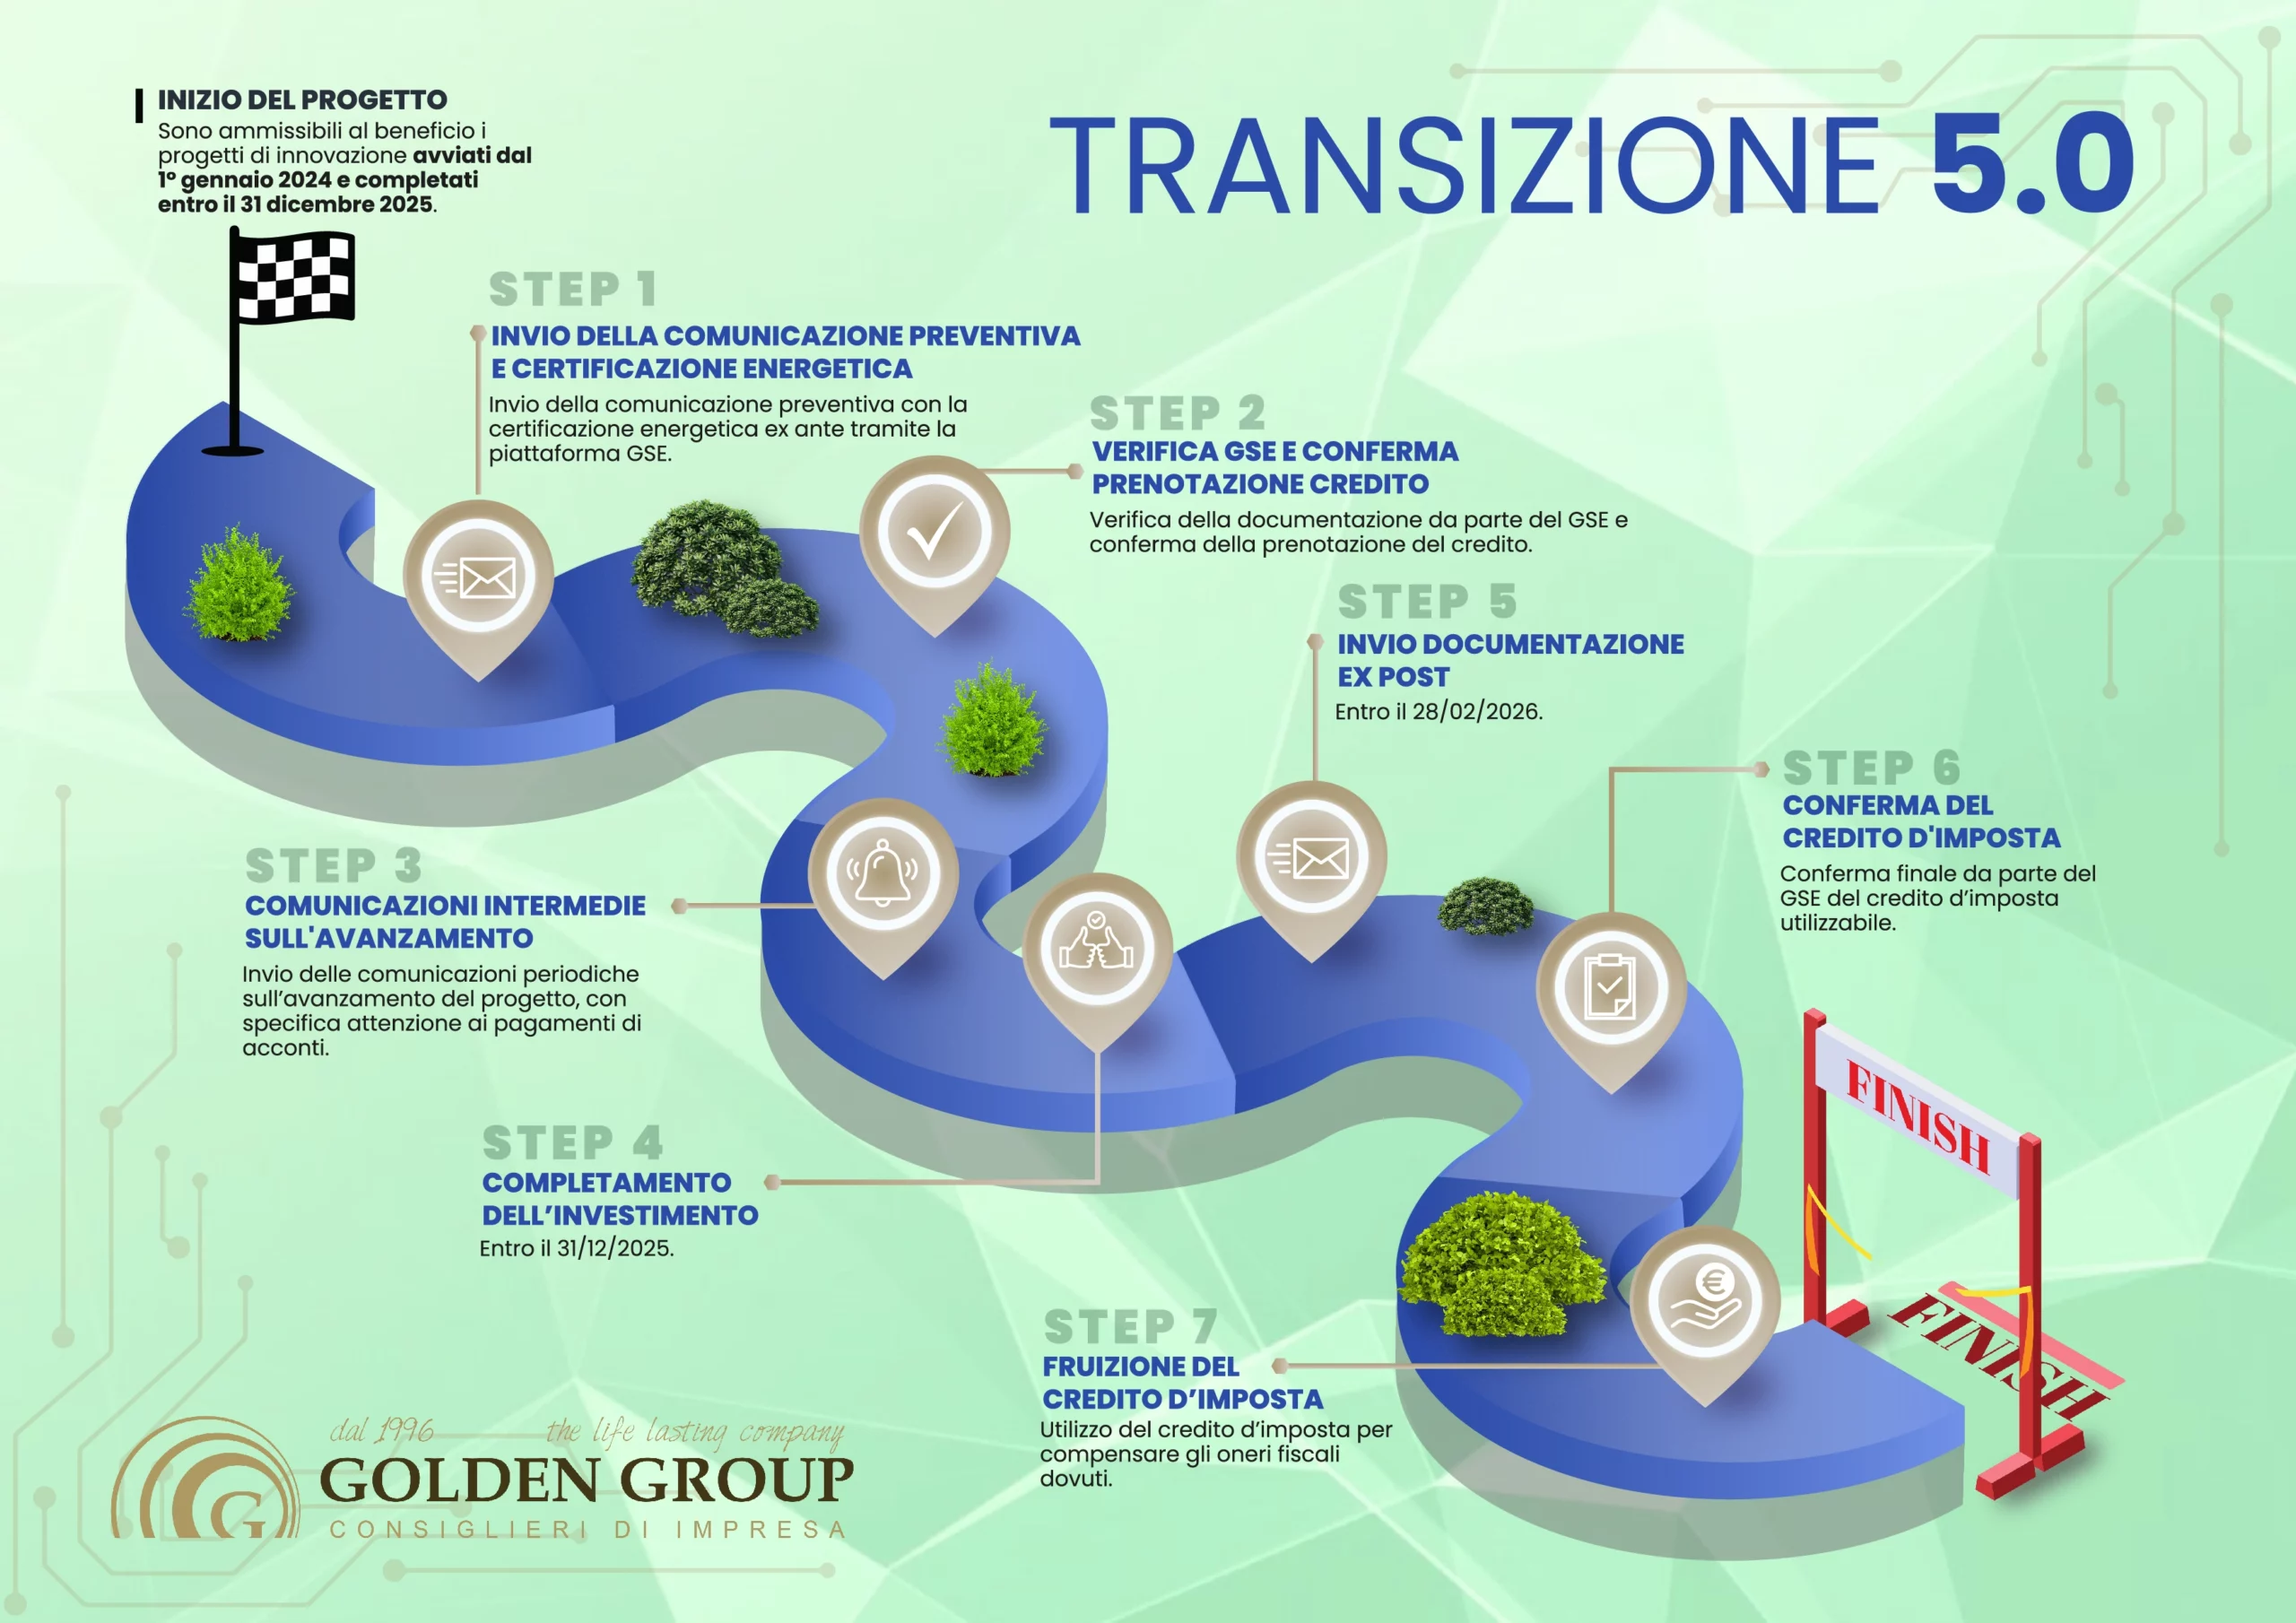
L’articolo 12 del decreto attuativo per il Piano Transizione 5.0 riguarda la procedura per l’accesso al credito d’imposta. Per assicurare il rispetto del limite di spesa stabilito dal decreto-legge n. 19 del 2024, le imprese devono inviare una comunicazione preventiva prima del completamento del progetto di innovazione. Questa comunicazione deve includere le informazioni necessarie per identificare il beneficiario, il progetto, la data di inizio e fine del progetto, gli investimenti agevolabili e l’importo del credito d’imposta stimato, nonché l’impegno a rispettare gli obblighi previsti dall’articolo 18.
Il Gestore dei Servizi Energetici (GSE) verifica la correttezza dei dati e la completezza della documentazione entro cinque giorni dalla ricezione della comunicazione preventiva e comunica all’impresa l’importo del credito d’imposta prenotato, entro il limite delle risorse disponibili. In caso di documentazione incompleta o dati errati, il GSE richiede le integrazioni necessarie, che devono essere fornite dall’impresa entro dieci giorni.
Dopo la prenotazione del credito d’imposta, l’impresa deve inviare, entro 30 giorni, una comunicazione contenente gli estremi delle fatture e la conferma degli ordini effettuati, con un pagamento di almeno il 20% del costo di acquisizione. Il GSE conferma l’importo del credito d’imposta entro cinque giorni dalla verifica della documentazione.
Al completamento del progetto, e comunque entro il 28 febbraio 2026, l’impresa deve trasmettere una comunicazione di completamento con tutte le informazioni necessarie per individuare il progetto, gli investimenti effettuati e l’importo del credito d’imposta, inclusi i certificati e le perizie richieste. Il GSE, verificata la documentazione, comunica entro dieci giorni l’importo del credito d’imposta utilizzabile.
Le comunicazioni devono essere trasmesse esclusivamente tramite la piattaforma informatica "Transizione 5.0", accessibile con SPID. Il mancato invio delle comunicazioni nei termini stabiliti comporta il mancato perfezionamento della procedura per la fruizione del credito d’imposta.
La fruizione del credito d’imposta 5.0: cosa stabilisce l’articolo 13
L’articolo 13 del decreto attuativo disciplina la fruizione del credito d’imposta previsto dal Piano Transizione 5.0. Questo è utilizzabile esclusivamente in compensazione, a partire da dieci giorni dopo la comunicazione di cui all’articolo 12, comma 7. Non può essere ceduto o trasferito, neanche all’interno del consolidato fiscale.
Le imprese possono utilizzare il credito d’imposta in una o più quote fino al 31 dicembre 2025, presentando il modello F24 attraverso i servizi telematici dell’Agenzia delle Entrate; in caso contrario, l’operazione di versamento sarà rifiutata.
Se al 31 dicembre 2025 rimane una parte del credito d’imposta non utilizzata, questa potrà essere usufruita in cinque quote annuali di pari importo. È fondamentale che l’ammontare del credito d’imposta utilizzato in compensazione non superi l’importo comunicato ai sensi dell’articolo 12, comma 7, per evitare lo scarto dell’operazione di versamento.
Il decreto attuativo del Piano Transizione 5.0 rappresenta un passo significativo verso la modernizzazione e la sostenibilità del sistema produttivo italiano. Con la corretta implementazione degli interventi contemplati, le imprese italiane potranno migliorare la loro efficienza energetica e competitività, ma anche contribuire agli obiettivi di sostenibilità del paese.
Vuoi maggiori informazioni sul decreto attuativo Piano Transizione 5.0 e come accedere ai nuovi contributi? Compila il modulo sottostante per entrare in contatto con i nostri esperti.

Regione Lombardia: al via il bando "Transizione Digitale delle Imprese Lombarde"
La Regione Lombardia ha approvato il nuovo bando per la "Transizione Digitale delle Imprese Lombarde", con l'obiettivo di sostenere l'accelerazione del processo di trasformazione digitale delle imprese lombarde, incluse le realtà del terzo settore. Con una dotazione pari a 20 milioni di euro, la misura intende investire sulle nuove tecnologie per migliorare la produttività e rilanciare la competitività internazionale del sistema economico regionale.
Come funziona il bando Transizione Digitale Lombardia
La trasformazione digitale promossa dal bando non si limita alla digitalizzazione dei processi, ma comprende anche un percorso di cultura e consapevolezza aziendale. Le imprese sono invitate a definire un piano strategico di digitalizzazione, volto a raggiungere una buona maturità digitale per crescere e rimanere competitive anche a livello internazionale.
In particolare le imprese che partecipano al bando per la "Transizione Digitale delle Imprese Lombarde" dovranno:
- Misurare la propria maturità digitale: condurre un assessment digitale per individuare punti di forza e debolezza.
- Definire un piano strategico di digitalizzazione: stabilire obiettivi e strategie per migliorare il posizionamento digitale.
- Predisporre un intervento attuativo: dettagliare le soluzioni e le tecnologie digitali da implementare, in coerenza con il Piano strategico.
Le soluzioni digitali individuate dall’impresa possono riguardare:
- cybersecurity, sicurezza dei dati e infrastrutture;
- analisi dei dati;
- intelligenza artificiale;
- automazione dei processi aziendali;
- digitalizzazione dei servizi;
- sostenibilità e innovazione.
Chi può partecipare al bando Transizione Digitale Lombardia
Possono presentare domanda le MPMI con almeno due bilanci approvati alla data di presentazione della domanda. Che presentano un progetto coerente con le condizioni del bando e con sede operativa in Lombardia al momento della concessione dell’agevolazione.
Condizioni del contributo bando Transizione Digitale
L’agevolazione concessa con il bando per la "Transizione Digitale delle Imprese Lombarde" corrisponde a un contributo a fondo perduto corrisposto nella misura massima del 50% delle spese ammissibili. L’importo massimo è fissato a 100.000 euro.
Come presentare domanda per il bando Transizione Digitale imprese lombarde
Le domande al bando per la "Transizione Digitale delle Imprese Lombarde" possono essere presentate dalle ore 10:00 del 3 settembre 2024 alle ore 16:00 del 12 novembre 2024. La domanda va inoltrata attraverso la piattaforma Bandi e Servizi della Regione Lombardia. Il procedimento valutativo seguirà una modalità a graduatoria.
Hai un’impresa in Lombardia e cerchi contributi per il tuo business? Compila il modulo sottostante per una consulenza personalizzata con i nostri esperti.
Regione Campania: aperte le domande per il Fondo Regionale per la Crescita Campania
La Regione Campania ha annunciato il nuovo bando del Fondo Regionale per la Crescita Campania – FRC. Con una dotazione di 93 milioni e 460 mila euro, questo bando mira a finanziare investimenti finalizzati a rafforzare la capacità competitiva delle imprese e a sostenere i processi di innovazione delle imprese.
Beneficiari del Fondo Regionale per la Crescita Campania 2024
Possono fare richiesta di contributo al Fondo Regionale per la Crescita Campania le piccole imprese e microimprese. A condizione che siano iscritte nel Registro della Camera di Commercio da almeno 12 mesi alla data di pubblicazione dell’Avviso sul BURC. Inoltre, devono realizzare i progetti di investimento in una sede situata sul territorio della Regione Campania.
I beneficiari devono inoltre:
- Non trovarsi in stato di liquidazione giudiziale o concordato preventivo;
- Non avere iscrizioni nel Registro Protesti;
- Essere in regola con le norme in materia previdenziale, assistenziale ed assicurative.
Quali sono gli investimenti ammissibili
Il bando del Fondo Regionale per la Crescita Campania consente alle imprese di finanziare investimenti in:
- macchinari
- impianti
- beni intangibili
- riorganizzazione e ristrutturazione aziendale
Per accedere ai contribuiti è fondamentale che gli investimenti siano realizzati sul territorio della Regione Campania e finalizzati a sostenere l’adozione delle tecnologie emergenti e la diffusione dei processi di innovazione. Nonché a rafforzare la capacità competitiva delle imprese.
I programmi di spesa sono ritenuti ammissibili dal Fondo Regionale per la Crescita Campania 2024 solo se compresi tra un importo minimo di 30.000 euro e massimo di 150.000 euro.
Condizioni dei contributi bando Fondo Regionale per la Crescita Campania 2024
Le agevolazioni concesse dal Fondo Regionale per la Crescita Campania coprono il 100% delle spese ammissibili. Sono concesse:
- al 50% a titolo di contributo a fondo perduto;
- al 50% come finanziamento a tasso zero.
Come fare domanda per il Fondo Regionale per la Crescita Campania
Le domande per il bando Fondo Regionale per la Crescita Campania 2024 possono essere presentate a partire dalle ore 12:00 del 18 settembre 2024 fino alle ore 12:00 del 18 ottobre 2024.
Hai un’impresa in Campania e cerchi contributi per il tuo business? Compila il modulo sottostante per una consulenza personalizzata con i nostri esperti.
Regione Piemonte: in apertura a settembre il Bando SWIch 2024
La Regione Piemonte ha approvato l'edizione 2024 del Bando SWIch. La misura mira a sostenere le attività di ricerca, sviluppo, innovazione e industrializzazione dei risultati per accelerare la messa in produzione e/o commercializzazione.
Beneficiari del Bando SWIch 2024
Possono partecipare al Bando SWIch 2024 le :
- PMI, comprese quelle innovative, con sede operativa/produttiva in Piemonte;
- Startup innovative con sede operativa/produttiva in Piemonte;
- Grandi imprese con sede operativa/produttiva in Piemonte;
- Altri soggetti beneficiari specificati dal bando.
Per le grandi imprese è ammessa la presentazione della domanda solo per progetti sviluppati in collaborazione con PMI.
Progetti finanziabili con il Bando SWIch 2024
In continuità con le precedenti edizioni, il bando prevede due principali linee di intervento:
- Linea 1”R&D Challenges”: fornisce supporto alle attività di ricerca industriale e di sviluppo sperimentale;
- Linea 2 “Production & Market challenges” - “P&M challenges”: supporta le attività di ricerca industriale, nonché le attività di sviluppo sperimentale e di innovazione in fase avanzata che configurano un piano definito di valorizzazione industriale/commerciale dei risultati ottenuti.
Tempistiche e modalità di presentazione
Le domande per il Bando SWIch 2024 possono essere presentate dalle ore 12:00 del 30 settembre 2024 fino alle ore 12:00 del 31 gennaio 2025. La presentazione delle domande avviene attraverso lo sportello online dedicato. Ogni impresa può presentare fino a 2 domande di agevolazione per ciascuno sportello del bando, con alcune eccezioni.
Hai un’impresa in Piemonte e cerchi contributi per il tuo business? Compila il modulo sottostante per una consulenza personalizzata con i nostri esperti.
Guida al Piano Transizione 5.0: credito di imposta, beneficiari e regole attuative definitive
Annunciato nel secondo semestre 2023 e pubblicato in Gazzetta Ufficiale a marzo 2024 (con il decreto legge 2 marzo 2024, n. 19), il Piano Transizione 5.0 è da mesi al centro del lavoro di Governo, Ministeri e Corte dei Conti.
Dopo la presentazione di diverse bozze, il decreto attuativo definitivo è stato ufficialmente firmato dai Ministri del MIMIT, MEF e registrato alla Corte dei Conti. Ma quali sono i passaggi chiave che hanno portato alla redazione del decreto definitivo? Come funzioneranno le agevolazioni? Vediamo insieme cosa possono aspettarsi le imprese a partire dalle prossime settimane.
Compila il modulo per ottenere nuovi finanziamenti
Piano Transizione 5.0: il progetto iniziale annunciato a novembre 2023
A novembre 2023 il Governo italiano ha presentato il Piano Transizione 5.0, annunciando un potenziamento significativo delle aliquote dei crediti d'imposta per gli investimenti green. Fin dall’inizio è stato chiarito che il nuovo piano non sostituisce il Piano Transizione 4.0, ma lo integra. Focalizzandosi sulla sostenibilità ambientale e l'uso delle tecnologie digitali per migliorare l'efficienza energetica.
In particolare il Piano Transizione 5.0 introduce aliquote maggiorate (inizialmente con un'aliquota massima fissata al 40%) per gli investimenti dedicati a progetti di sostenibilità ambientale. Il limite di spesa viene fissato a 30 milioni di euro.
Industria 5.0: il paradigma europeo alla base del Piano Transizione 5.0
L'Industria 5.0 è il paradigma industriale definito dalla Commissione europea nel gennaio 2021, che completa l'Industria 4.0 anziché sostituirla. Si regge su tre pilastri: umanocentricità, sostenibilità e resilienza. Se il 4.0 richiede che le tecnologie siano interconnesse, il 5.0 stabilisce a quale scopo devono esserlo.
In particolare, l'umanocentricità riporta la persona al centro della progettazione dei processi, insieme alle competenze necessarie a governare le nuove tecnologie. La sostenibilità riguarda l'energia e le risorse impiegate lungo il ciclo produttivo. La resilienza è la capacità di continuare a produrre quando cambiano le condizioni di approvvigionamento energetico o le catene di fornitura.
Per le imprese che vogliono mantenere un vantaggio competitivo è fondamentale investire in questa direzione perché i tre pilastri sono diventati il criterio con cui vengono costruiti gli incentivi pubblici. Del resto, il Piano Transizione 5.0 ne è l'applicazione italiana, nasce nell'ambito del programma europeo REPowerEU e agevola gli investimenti solo quando riducono i consumi energetici, alimentano l'autoproduzione da fonti rinnovabili o formano il personale.
Le indiscrezioni di gennaio del ministro Adolfo Urso
All'inizio del 2024 ulteriori dettagli sul Piano Transizione 5.0 sono emersi grazie ad Adolfo Urso, Ministro delle Imprese e del Made in Italy. Il politico ha confermato che il piano si inserisce nel contesto del programma RePower EU, ottenendo un sostegno finanziario di 6,3 miliardi di euro per il biennio 2024-2025. Ha anche chiarito che questo finanziamento europeo si somma ai fondi già stanziati per il Piano Transizione 4.0, rendendo disponibile un totale di 12,7 miliardi di euro per le imprese italiane.
Il ministro ha anche anticipato che il tetto massimo degli investimenti agevolabili sarebbe stato aumentato a 50 milioni di euro (a dispetto di quanto previsto nel progetto iniziale). Inoltre, dalle dichiarazioni del ministro era evidente che la possibilità di misure retroattive, includendo quindi nel nuovo piano gli investimenti effettuati già dal primo gennaio 2024.
A marzo 2024 la pubblicazione in Gazzetta Ufficiale del Piano Transizione 5.0
Il 2 marzo 2024 è stato pubblicato in Gazzetta Ufficiale il decreto legge n. 19, "Ulteriori disposizioni urgenti per l’attuazione del Piano nazionale di ripresa e resilienza (PNRR)", contenente il testo definitivo del Piano Transizione 5.0. Questo è un punto di svolta per l’effettiva introduzione del nuovo piano di incentivi destinati alle imprese.
Il decreto legge del 2 marzo 2024 definisce chiaramente le modalità di accesso e fruizione dei nuovi incentivi. Le imprese che desiderano beneficiare del credito d'imposta devono intraprendere progetti di innovazione che portino a una riduzione dei consumi energetici. In particolare, gli investimenti devono essere mirati all'acquisto di beni materiali e immateriali nuovi, che siano interconnessi con il sistema aziendale di gestione della produzione o con la rete di fornitura.
Le agevolazioni previste includono anche investimenti in progetti che consentono una riduzione complessiva dei consumi energetici della struttura produttiva o dei processi interessati. Inoltre, sono incentivati gli investimenti in autoproduzione di energia da fonti rinnovabili, destinata all'autoconsumo, e in attività di formazione del personale, essenziali per acquisire competenze nelle tecnologie rilevanti per la transizione digitale ed energetica. Le spese sostenute per fonti rinnovabili e formazione sono però da intendersi agevolabili solo se sostenute nell'ambito dei progetti di innovazione e riduzione dei consumi energetici di cui sopra.
Ogni progetto di innovazione supportato dal Piano Transizione 5.0 deve essere validato attraverso una doppia certificazione, sia ex ante che ex post. Per garantire la conformità agli standard di riduzione del consumo energetico previsti. Una novità rispetto a quanto previsto in passato.
I nuovi emendamenti approvati ad aprile
Nel mese di aprile 2024, la Camera dei Deputati ha approvato alcuni emendamenti al Decreto Legge 19 del 2 marzo 2024, che impattano direttamente sul Piano Transizione 5.0. Tra le modifiche più significative, vi è l'introduzione di un tetto alla spesa per l'installazione di pannelli fotovoltaici e sistemi di accumulo energetico. Questo cambiamento mira a evitare una corsa sfrenata agli incentivi.
Inoltre, è stato bocciato l'emendamento che prevedeva un acconto obbligatorio del 20% sugli acquisti di beni strumentali, considerato troppo invasivo. Sono state apportate anche altre modifiche formali al testo del decreto, senza però stravolgerne la sostanza.
Compila il modulo per ottenere nuovi finanziamenti
Cosa cambia con la conversione in legge del decreto a maggio 2024
Il 28 maggio 2024, il DL 39/2024 è stato convertito in legge, introducendo cambiamenti importanti nell'ambito del Piano Transizione 5.0. Uno dei principali aggiornamenti riguarda l'obbligo di comunicazione periodica per le imprese beneficiarie, che devono dimostrare l'effettuazione degli ordini accettati e il pagamento di un acconto del 20% entro 30 giorni dalla prenotazione del credito d'imposta. Quest'ultimo aspetto è stato rivisto con la conversione in legge, mettendo quindi in discussione il lavoro fatto ad aprile, quando l'emendamento sull'acconto era stato bocciato.
Inoltre, sono state specificate le tempistiche per gli investimenti agevolabili, fissando la finestra temporale tra il 1° gennaio 2024 e il 31 dicembre 2025. Questa precisazione elimina eventuali ambiguità interpretative sulla decorrenza del beneficio fiscale.
La prima bozza del decreto attuativo Piano Transizione 5.0 presentata a giugno 2024
Nel giugno 2024, il Ministero delle Imprese e del Made in Italy ha inviato al vaglio del Ministero dell’Economia e delle Finanze una bozza del decreto attuativo del Piano Transizione 5.0. Un passo fondamentale per l'operatività della norma, perché il documento delinea le modalità attuative e i criteri per l'assegnazione dei crediti d'imposta.
Tra le definizioni chiave del decreto attuativo, vi è la distinzione tra "struttura produttiva" e "processo interessato", che influisce sul calcolo dei risparmi energetici. Inoltre, sono state dettagliate le spese ammesse per gli investimenti in rinnovabili e gli incentivi per la formazione, che devono rispettare specifici requisiti di durata e contenuto.
È stato inoltre chiarito che le imprese possono attivare una sola pratica alla volta. Ed è stata fatta una nuova fondamentale specifica: è previsto un limite annuale per gli investimenti agevolabili pari a 50 milioni di euro.
Chiarite anche le esclusioni relative all’applicazione del principio DNSH, grazie alle quali sono ammesse all’accesso ai contributi anche le attività che comportano delle emissioni di gas serra inferiori alle emissioni , al netto delle variazioni dei volumi produttivi. Nonché i progetti che non comportano un incremento dei rifiuti speciali pericolosi generati per unità di prodotto.
Il decreto attuativo del Piano Transizione 5.0 stabilisce inoltre che le aziende non possono alienare i beni prima del 31 dicembre del quinto anno successivo a quello di completamento del progetto di innovazione. Questo periodo di osservazione vale anche per i minori consumi energetici.
La revisione del decreto attuativo da parte dei Ministeri e il passaggio alla Corte dei Conti
Successivamente alla presentazione della bozza, il testo del decreto attuativo del Piano Transizione 5.0 è stato revisionato dai Ministeri competenti. Questo processo ha portato a ulteriori modifiche, tra cui l'eliminazione della possibilità di far slittare il completamento degli investimenti fino al 30 aprile 2025, in caso di versamento di un acconto del 50%.
L’Agenzia delle Entrate non ha più il compito di effettuare controlli, verifiche e gestire conseguenti provvedimenti. Il controllore unico resta il GSE. Mentre tra i beni strumentali incentivabili vengono inclusi gli impianti di produzione di energia termica finalizzati all’autoproduzione energetica destinata all’autoconsumo. Ed è stata fatta ulteriore chiarezza sulla attività ammesse in deroga nonostante i vincoli del DNSH.
La nuova bozza ha poi specificato quali documenti l’impresa deve trasmettere al GSE, entro il 28 febbraio 2026. È stata inoltre limitata la platea dei soggetti abilitati al rilascio delle certificazioni tecniche sul risparmio energetico.
Una volta concertato il testo definitivo, il decreto attuativo è stato trasmesso alla Corte dei Conti per l'approvazione finale. Solo dopo questo passaggio, il decreto viene pubblicato sul sito del MIMIT con avviso nella Gazzetta Ufficiale, rendendo operative le misure previste.
Compila il modulo per ottenere nuovi finanziamenti
Il decreto attuativo definitivo del Piano Transizione 5.0
Il 23 luglio 2024, il testo definitivo del decreto attuativo del Piano Transizione 5.0 è stato firmato dai Ministri competenti e registrato alla Corte dei Conti. Questo documento conferma le principali novità emerse nelle bozze precedenti, tra cui l'ampliamento delle figure dei certificatori e delle esclusioni dal divieto generale relativo al regolamento DNSH (Do No Significant Harm).
Una delle principali modifiche introdotte riguarda l'articolo 11, relativo al cumulo delle agevolazioni. In precedenza, era previsto che le misure del Piano Transizione 5.0 potessero essere cumulate con altre agevolazioni finanziate dall'UE. Tuttavia, su richiesta della Commissione Europea, il comma che consentiva questa cumulabilità è stato eliminato.
Di conseguenza, le agevolazioni previste dal Piano Transizione 5.0 possono ora essere cumulate solo con altri incentivi finanziati con risorse nazionali. Ad eccezione del credito d’imposta ZES/ZLS e del Piano Transizione 4.0, che rimangono non cumulabili.
Per quali progetti è concesso il credito di imposta del Piano Transizione 5.0
Sono considerati ammissibili i progetti di innovazione che comportano una riduzione dei consumi energetici della struttura produttiva o dei processi interessati. Gli investimenti possono riguardare beni materiali e immateriali nuovi, finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo e attività di formazione per acquisire competenze nelle tecnologie rilevanti per la transizione digitale ed energetica.
Il credito d’imposta sarà utilizzabile esclusivamente in compensazione, decorsi dieci giorni dalla comunicazione dell’importo del credito d’imposta prenotato. Il credito non concorrerà alla formazione del reddito né della base imponibile dell’IRAP e non sarà trasferibile.
Condizioni del credito di imposta Piano Transizione 5.0
Il decreto attuativo del Piano Transizione 5.0 definisce in dettaglio la misura del credito d'imposta riconosciuto alle imprese. L’entità è variabile a seconda dell'entità degli investimenti e della riduzione dei consumi energetici ottenuta.
Il credito d'imposta previsto dal Piano Transizione 5.0 è infatti calcolato come una percentuale del costo degli investimenti ammissibili, con tre scaglioni principali:
- per la quota di investimenti fino a 2,5 milioni di euro, il credito d'imposta è pari al 35%;
- per la quota tra 2,5 e 10 milioni di euro, il credito d'imposta è pari al 15%;
- per la quota eccedente i 10 milioni di euro e fino al limite massimo di 50 milioni di euro, il credito d'imposta è pari al 5%.
Tuttavia, se l’investimento comporta una riduzione dei consumi energetici della struttura produttiva superiore al 6% o dei processi interessati superiore al 10%, le percentuali di beneficio aumentano come segue:
- fino a 2,5 milioni di euro, il credito d'imposta è pari al 40%,;
- tra 2,5 e 10 milioni di euro, il credito d'imposta è pari al 20%;
- oltre i 10 milioni di euro e fino al limite massimo di 50 milioni di euro, il credito d'imposta è pari al 10%.
Inoltre, per progetti che realizzano riduzioni ancora più significative, superiori al 10% per la struttura produttiva o al 15% per i processi, il credito d’imposta raggiunge le seguenti percentuali:
- 45% per investimenti fino a 2,5 milioni di euro;
- 25% per la quota successiva fino a 10 milioni di euro;
- 15% per l’ulteriore quota fino al limite massimo di 50 milioni di euro.
Come già spiegato nelle bozze presentate nel corso dei mesi, questo sistema di scaglioni e incentivi maggiorati premia in modo crescente le imprese che realizzano maggiori efficienze energetiche. L’obiettivo è favorire la transizione energetica, che è alla base dell’intero progetto del Piano Transizione 5.0.
Compila il modulo per ottenere nuovi finanziamenti
Chi può accedere ai contributi
Gli incentivi del Piano Transizione 5.0 sono accessibili a tutte le imprese residenti nel territorio italiano, indipendentemente dalla forma giuridica, settore economico o dimensione. Sono escluse solo le aziende in stato di liquidazione volontaria, fallimento o altre procedure concorsuali, nonché quelle che hanno ricevuto sanzioni interdittive.
Come ottenere il credito d’imposta Transizione 5.0
La procedura per accedere al credito d’imposta prevede la trasmissione di una comunicazione preventiva da parte dell’impresa. Questa deve contenere tutte le informazioni necessarie per identificare il progetto di innovazione e l’importo del credito d’imposta potenzialmente spettante. Successivamente, il GSE verificherà la correttezza dei dati e la completezza della documentazione, comunicando l’importo del credito d’imposta prenotato.
Il GSE, in collaborazione con il Ministero, effettuerà controlli documentali e sopralluoghi per verificare la corretta realizzazione degli investimenti e la riduzione dei consumi energetici dichiarata. In caso di irregolarità, saranno previste misure di recupero dei crediti d’imposta indebitamente fruiti, maggiorati di interessi e sanzioni.
Per rendere pienamente operative le disposizioni del Piano Transizione 5.0, è necessario attendere ulteriori passaggi burocratici. È infatti atteso a breve il decreto direttoriale che sancirà l'apertura della piattaforma del Gestore dei Servizi Energetici (GSE), la quale permetterà alle imprese di presentare le domande per accedere agli incentivi. Inoltre, sarà pubblicata una circolare contenente le linee guida dettagliate e gli esempi pratici per l’applicazione delle misure previste dal piano.
Aggiornamento: il Piano Transizione 5.0 è stato chiuso a fine 2025 per esaurimento risorse, con un successivo stanziamento di 1,5 miliardi per le domande già presentate. Non è possibile inviare nuove richieste di agevolazione, la misura di riferimento per gli investimenti 5.0 è oggi l'Iperammortamento 2026, che supporta gli investimenti in beni strumentali tecnologicamente avanzati.