
Piano Transizione 5.0: pratiche tecnicamente ammissibili e nuova fase del credito d’imposta
L’avviso del MIMIT datato 29 aprile 2026 inaugura una stagione operativa che molte imprese attendevano da mesi. Le aziende che hanno trasmesso la comunicazione di completamento degli investimenti e ottenuto dal GSE l’attestazione di conformità tecnica iniziano a ricevere la conferma del credito d’imposta spettante, calcolato secondo le regole introdotte dal DL 38/2026 e perfezionate dal DL 42/2026. Si chiude così una fase di sospensione e si apre il momento in cui la misura del Piano Transizione 5.0 produce effetti concreti sulla cassa delle imprese beneficiarie.
Compila il modulo per ottenere nuovi finanziamenti
La cornice dell’avviso MIMIT del 29 aprile 2026
Il provvedimento si inserisce in una traiettoria normativa che ha preso forma con l’articolo 38 del DL 19/2024 e con il decreto interministeriale del 24 luglio 2024, fonti che hanno dato corpo al Piano Transizione 5.0 con una dotazione iniziale di 12,7 miliardi di euro distribuita sul biennio 2024-2025.
La Legge di Bilancio 2025 ha introdotto modifiche significative al perimetro originario, mentre il successivo DL 38/2026, sostituito in alcune parti dal DL 42/2026 (cosiddetto carburanti bis), ha ridefinito il quadro applicativo per le pratiche valutate tecnicamente ammissibili. La novità di questo passaggio risiede nella sua dimensione operativa: l’amministrazione non aggiunge requisiti, ma comunica formalmente quanto le imprese possono effettivamente portare in compensazione.
L’esaurimento delle risorse, registrato il 6 novembre 2025, aveva lasciato in attesa una platea ampia di soggetti che attendevano un segnale chiaro sui tempi di erogazione. La fase istruttoria affidata al GSE ha consentito di selezionare le pratiche ritenute conformi alla disciplina, mentre la successiva manovra normativa ha fissato un’aliquota uniforme che rappresenta il punto di equilibrio scelto dal legislatore tra capienza dei fondi e legittime aspettative degli operatori. L’avviso del 29 aprile 2026 chiude il cerchio dell’iter amministrativo e prepara il terreno alla compensazione effettiva.
Determinazione del credito d’imposta Transizione 5.0
L’asse portante della disciplina è l’articolo 8, comma 1, del DL 27 marzo 2026 n. 38, sostituito dall’articolo 1, comma 1, lettera a), numero 1) del DL 3 aprile 2026 n. 42. La sequenza dei provvedimenti riflette la rapidità con cui il Governo ha rivisto le condizioni applicative, mantenendo il perimetro soggettivo delineato dal Piano Transizione 5.0 ma adeguando la quantificazione del beneficio alle risorse complessivamente disponibili. Le imprese che hanno presentato istanze ammesse alla fase tecnica si confrontano dunque con un assetto stabilizzato, basato su un’unica formula di calcolo applicata in modo lineare a tutti i beneficiari rientranti nel plafond.
Aliquota e plafond
La misura riconosce un credito pari all’aliquota uniforme dell’89,77% dell’ammontare originariamente spettante con riferimento ai soli investimenti in beni materiali e immateriali ricompresi negli allegati A e B della legge 11 dicembre 2016 n. 232, oltre alle spese sostenute per la formazione del personale. Il limite complessivo di spesa è fissato in 1.302,3 milioni di euro, importo che traduce in numeri chiari la capienza residua riservata alle pratiche tecnicamente ammissibili. La scelta di un’aliquota unica supera il sistema per scaglioni che caratterizzava il modello precedente, semplificando la lettura delle posizioni individuali e accelerando l’attività di controllo.
Compila il modulo per ottenere nuovi finanziamenti
Modalità di trasmissione delle ricevute
La piattaforma informatica Transizione 5.0 ospitata sul portale del GSE rappresenta il canale esclusivo attraverso cui le imprese accedono alla ricevuta nominativa, consultabile nella sezione dedicata alla pratica. La comunicazione formale viaggia in parallelo lungo due binari ulteriori: l’indirizzo PEC e l’e-mail indicati in fase di registrazione. Questa architettura informativa garantisce certezza della data di ricezione e tracciabilità degli atti, due elementi essenziali in vista delle eventuali attività di vigilanza.
L’invio delle ricevute non richiede passaggi attivi da parte dell’impresa beneficiaria, che si limita alla regolare ricezione delle notifiche e a custodire copia del documento ottenuto. Qualunque difformità rispetto a quanto atteso può essere segnalata utilizzando i canali previsti dal GSE, mentre la piattaforma rimane il riferimento principale per consultare lo stato di lavorazione.
Spese ammissibili e perimetro applicativo
L’ambito di applicazione delle ricevute comprende esclusivamente i beni materiali e immateriali tipici dei piani di digitalizzazione industriale, già richiamati dagli allegati della legge 232/2016 in tema di Industria 4.0. A questi si aggiungono le spese per la formazione del personale, riconosciute fino a un tetto del 10% del valore degli investimenti strumentali con un massimo assoluto di 300.000 euro, secondo l’impianto generale del Piano Transizione 5.0. Restano fuori dall’aliquota dell’89,77% gli investimenti in autoproduzione di energia rinnovabile e i software di energy dashboarding, oggetto di una disciplina parallela che il Piano riconosce nelle sue componenti più caratterizzanti, ma che non rientrano nel perimetro dell’avviso del 29 aprile 2026.
Il legame con i requisiti di riduzione dei consumi energetici resta confermato dalla cornice generale del Piano: la misura premia comportamenti che si traducono in una contrazione di almeno il 3% sulla struttura produttiva o del 5% sui processi specifici, condizioni accertate dal GSE in fase istruttoria. Le ricevute si limitano a quantificare l’agevolazione spettante senza riaprire la discussione su questi parametri tecnici.
Utilizzo del credito d’imposta Transizione 5.0
Il credito riconosciuto è utilizzabile esclusivamente in compensazione tramite modello F24, da presentare entro il 31 dicembre 2026. Il codice tributo 7079, denominato "Credito d’imposta – Articolo 8 del decreto-legge 27 marzo 2026, n. 38", accompagna ogni operazione di compensazione effettuata dalle imprese. La scelta di concentrare l’utilizzo in un unico orizzonte temporale risponde all’esigenza di chiudere il ciclo finanziario della misura entro l’anno solare in corso, evitando trascinamenti che avrebbero complicato il quadro contabile sia per i beneficiari sia per l’erario.
L’assenza di alternative al modello F24 obbliga le imprese a programmare con cura le compensazioni, in particolare quando il plafond di utilizzo supera l’importo dei tributi da versare nel periodo. La presenza di debiti d’imposta capienti diventa un fattore strategico, perché consente di esaurire il credito senza dover ricorrere a strumenti residuali o a forme di cessione che, allo stato, non sono previste dalla disciplina.
Compila il modulo per ottenere nuovi finanziamenti
Obblighi dei beneficiari del credito d’imposta Transizione 5.0
L’avviso ribadisce un principio di trasparenza che vincola le imprese ben oltre il momento dell’incasso. Per i cinque anni successivi alla data di presentazione della comunicazione di completamento, ogni variazione societaria o circostanza che incida sui requisiti di ammissione deve essere comunicata tempestivamente al GSE, in modo da preservare la regolarità della posizione individuale. La continuità informativa tra impresa e amministrazione è la condizione che mantiene in vita il diritto al credito.
Una seconda dimensione riguarda la conservazione documentale, che impone alle aziende di tenere a disposizione certificazioni, perizie, fatture e documenti di trasporto relativi ai beni agevolati. La logica del controllo successivo richiede archivi ordinati e facilmente consultabili, senza i quali le verifiche del GSE rischiano di tradursi in contestazioni difficili da superare. La ricostruzione della filiera documentale è dunque un investimento organizzativo che protegge la stabilità del beneficio.
L’ultimo capitolo riguarda la gestione dei beni acquistati con il credito: cessione a terzi, destinazione a finalità estranee all’esercizio dell’impresa o trasferimento a strutture produttive diverse da quelle che hanno generato l’agevolazione vanno comunicati al GSE. Lo stesso vale per il mancato esercizio dell’opzione di riscatto sui beni in leasing, condizione che svuota di senso il meccanismo di assegnazione iniziale. Tutti questi eventi possono incidere sulla quantificazione finale e attivano, se necessario, le procedure di recupero del credito eventualmente non spettante.
Cosa cambia ora per le imprese
L’arrivo delle ricevute trasforma il Piano Transizione 5.0 da promessa normativa in liquidità effettivamente disponibile. Per molte aziende la fase compensativa rappresenta un’occasione per riallineare i flussi di cassa rispetto al timing degli investimenti già effettuati, riducendo il peso finanziario di operazioni decise in un contesto di costo del denaro elevato. La combinazione tra un’aliquota nota e un termine di compensazione preciso restituisce prevedibilità alle pianificazioni di tesoreria.
L’avviso del 29 aprile 2026 si inserisce in un panorama di misure complementari come l’Iperammortamento 2026 che il sistema italiano ha messo a disposizione per l’industria, in particolare nel solco della transizione digitale ed energetica. Le imprese che hanno consolidato la posizione sul Piano Transizione 5.0 possono ora valutare la coerenza con altri strumenti, calibrando gli investimenti futuri rispetto alla capienza dei fondi e ai vincoli di cumulo. La gestione attenta degli adempimenti documentali, accanto al rispetto puntuale del calendario di compensazione, è la chiave per preservare un beneficio che produce effetti solo se accompagnato da una postura amministrativa rigorosa.
Hai un’impresa e cerchi contributi per il tuo business? Compila il modulo sottostante per una consulenza personalizzata con i nostri esperti!

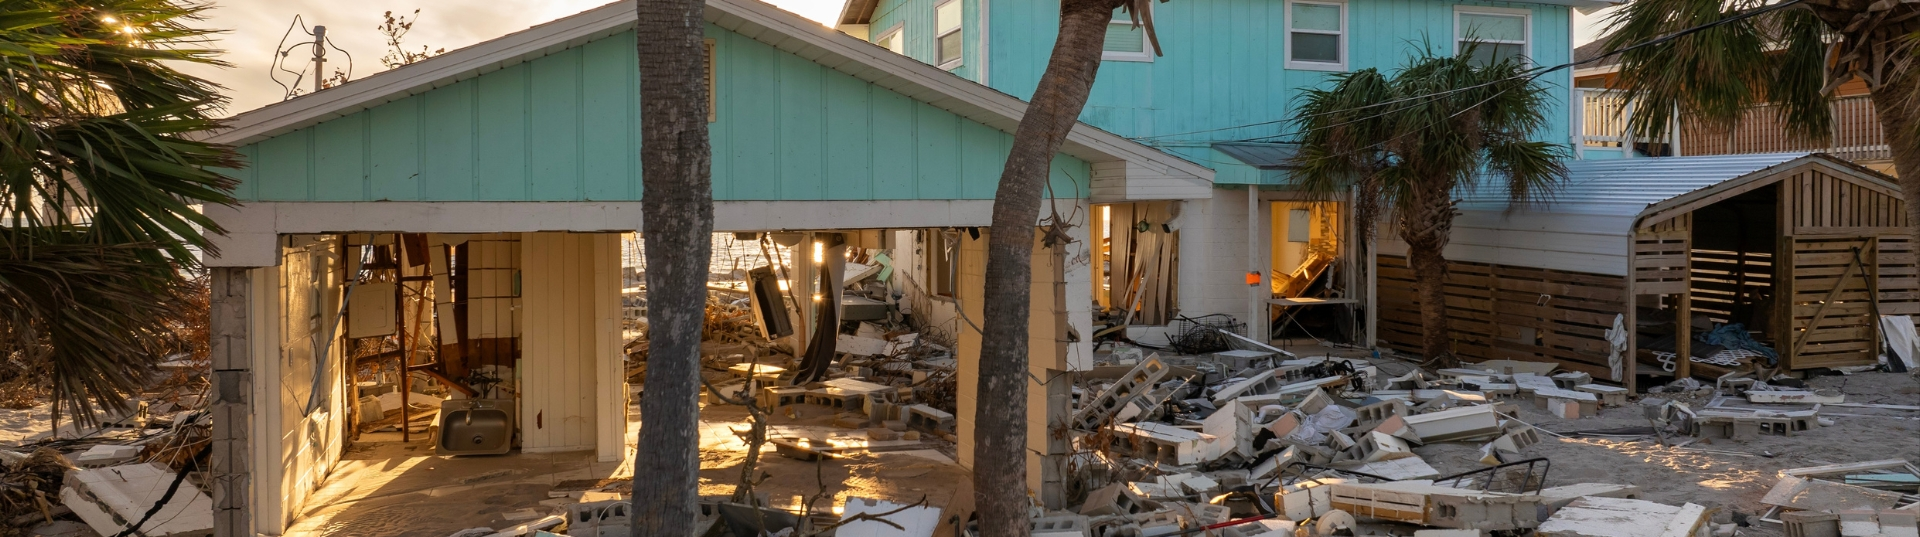
Ciclone Harry: la Regione Sicilia stanzia 18 milioni per le imprese danneggiate
La Regione Sicilia interviene a sostegno del tessuto produttivo colpito dagli eventi calamitosi con un nuovo pacchetto di agevolazioni dedicato alle imprese danneggiate dal Ciclone Harry e dalla frana di Niscemi. La misura, gestita da Irfis FinSicilia a valere sul Fondo Sicilia, mette a disposizione 18 milioni di euro per finanziare investimenti di ricostruzione e ripristino produttivo fino a un importo massimo di 400 mila euro per impresa.
Il sostegno è rivolto alle MPMI che operano sul territorio siciliano, isole minori comprese, e si articola in una formula combinata di finanziamento a tasso zero e contributo a fondo perduto, pensata per coprire fino al 100% delle spese ammissibili. L'intervento si inserisce nella più ampia strategia regionale di rafforzamento dell'economia locale, in continuità con le misure della Legge di Stabilità Regionale 2026 attivate da Irfis.
Compila il modulo per ottenere nuovi finanziamenti
Beneficiari della misura
Possono accedere alle agevolazioni le micro, piccole e medie imprese con almeno una sede operativa in Sicilia che abbiano formalmente segnalato i danni subiti alle autorità competenti. Sono incluse anche le imprese coinvolte nella frana di Niscemi, indipendentemente dalla localizzazione rispetto alla cosiddetta zona rossa.
Per accedere alle risorse è necessario presentare una perizia asseverata che certifichi sia l'entità dei danni sia il nesso causale con l'evento calamitoso. Alla documentazione tecnica si aggiunge una valutazione prospettica della sostenibilità economico-finanziaria dell'impresa beneficiaria.
Importi del contributo per le imprese danneggiate dal Ciclone Harry
La dotazione complessiva di 18 milioni di euro copre fino al 100% degli investimenti ammissibili, per un importo massimo di 400 mila euro per impresa. La struttura del sostegno è così articolata:
- 60% sotto forma di finanziamento agevolato a tasso zero;
- 40% come contributo a fondo perduto.
Non è ammessa la richiesta della sola quota di contributo a fondo perduto: le due componenti sono indissolubilmente legate. Il finanziamento ha una durata fino a 15 anni, con un periodo iniziale di preammortamento fino a 3 anni e rimborso tramite rate trimestrali, condizioni pensate per garantire alle imprese il tempo necessario al pieno recupero operativo.
Compila il modulo per ottenere nuovi finanziamenti
Spese ammissibili al contributo
Le risorse possono essere impiegate per un ampio ventaglio di interventi di ricostruzione e ripristino delle attività produttive. In particolare, sono finanziabili:
- Lavori edili e ristrutturazioni degli immobili aziendali danneggiati;
- Sostituzione o riparazione di macchinari e impianti compromessi dall'evento calamitoso;
- Acquisto di arredi e attrezzature produttive indispensabili per la ripresa dell'operatività;
- Ulteriori interventi di ripristino funzionali al rilancio dell'attività economica.
Come presentare la domanda per il contributo Ciclone Harry
Le domande potranno essere presentate a partire dalle ore 12 del 12 maggio 2026 e saranno valutate secondo una procedura a sportello, in base all'ordine cronologico di arrivo: un meccanismo che premia la rapidità di candidatura e impone alle imprese di farsi trovare pronte con la documentazione completa.
L'iniziativa rientra nel regime "de minimis" e non prevede commissioni a carico delle imprese beneficiarie, una caratteristica che la rende particolarmente accessibile anche per le realtà di piccole dimensioni. Per chi opera nel territorio regionale, il Ciclone Harry rappresenta solo una delle leve attive: vale la pena monitorare anche gli altri bandi e contributi disponibili a livello nazionale e regionale per costruire un piano di rilancio che integri più strumenti agevolativi.
Hai un'impresa in Sicilia e cerchi contributi per il tuo business? Compila il modulo sottostante per una consulenza personalizzata con i nostri esperti.
Fonte: www.regione.sicilia.it
Calabria, in arrivo l’avviso “Impresa Sicura” per la formazione dei lavoratori e la gestione dei rischi nelle imprese
La Regione Calabria mette a disposizione 5 milioni di euro per sostenere le imprese del territorio nella realizzazione di percorsi di formazione e servizi di consulenza dedicati alla sicurezza nei luoghi di lavoro. L’avviso “Impresa Sicura” è finalizzato a promuovere una maggiore consapevolezza dei rischi e a favorire l’adozione di comportamenti adeguati da parte dei lavoratori, rafforzando al contempo i sistemi di gestione aziendali.
Compila il modulo per ottenere nuovi finanziamenti
Linee di intervento previste
L’avviso si articola in due distinte linee di intervento che le imprese beneficiarie possono attivare anche in modo combinato:
- Formazione continua rivolta ai lavoratori e alle lavoratrici, compresi i neoassunti
- Servizi di consulenza finalizzati all’adozione di modelli organizzativi e sistemi di gestione avanzati in materia di sicurezza
L’obiettivo è quello di costruire una cultura aziendale orientata alla prevenzione, in linea con quanto previsto dalla normativa nazionale in materia di salute e sicurezza sul lavoro. Una direzione condivisa anche dall’Inail, che ha recentemente lanciato nuovi strumenti informativi a supporto delle imprese nell’ambito del Bando Isi, con la stessa finalità di rafforzare la prevenzione nei luoghi di lavoro.
Beneficiari dell’avviso Impresa Sicura
Possono presentare domanda le imprese, anche in forma associata, con sede operativa in Calabria. Gli interventi finanziati sono rivolti a:
- Lavoratori dipendenti, anche con contratti a tempo determinato o flessibili, residenti o domiciliati in Calabria
- Titolari d’impresa e soci attivamente coinvolti nell’attività aziendale
- Apprendisti, purché le attività finanziate non sostituiscano la formazione obbligatoria prevista dalla normativa vigente
Il bando rappresenta una delle opportunità più rilevanti tra i contributi e incentivi regionali e nazionali per imprese di maggio 2026, in particolare per le aziende del Mezzogiorno interessate a investire in formazione e sicurezza.
Compila il modulo per ottenere nuovi finanziamenti
Importi del contributo Impresa Sicura
Il contributo concedibile varia in funzione della dimensione aziendale:
- Fino a 30.000 euro per le imprese di piccola dimensione
- Fino a 90.000 euro per le imprese di dimensione intermedia
- Fino a 150.000 euro per le imprese con oltre 50 dipendenti
L’importo massimo per progetto, considerando complessivamente le due azioni previste, è pari a 150.000 euro. Non sono ammessi progetti di importo inferiore a 15.000 euro, così da garantire un livello minimo di investimento e di impatto sull’organizzazione aziendale.
Come fare domanda per l’avviso Impresa Sicura Regione Calabria
Le domande per l’avviso Impresa Sicura potranno essere presentate esclusivamente a partire dall’11 maggio 2026 e fino ad esaurimento delle risorse disponibili. Considerata la dotazione finanziaria complessiva di 5 milioni di euro, è consigliabile predisporre per tempo la progettazione degli interventi formativi e di consulenza, così da poter inoltrare la richiesta nei primi giorni di apertura dello sportello.
Hai un’impresa in Calabria e cerchi contributi per il tuo business? Compila il modulo sottostante per una consulenza personalizzata con i nostri esperti.
Fonte: calabriaeuropa.regione.calabria.it
Iperammortamento 2026: decreto firmato dal MIMIT, attesa la firma del MEF
L'Iperammortamento 2026 entra nella fase finale del suo iter normativo. Il decreto è stato firmato il 4 maggio 2026 dal ministro per le Imprese e il Made in Italy Adolfo Urso e, dopo la bollinatura della Ragioneria dello Stato, passerà al ministro dell'Economia Giancarlo Giorgetti per la firma definitiva. Le imprese italiane potranno presto contare su un nuovo strumento di sostegno agli investimenti in beni strumentali innovativi.
Compila il modulo per ottenere nuovi finanziamenti
Iter del decreto e tempi previsti
Dopo la firma del MIMIT, il decreto dovrà completare alcuni passaggi tecnici prima di diventare pienamente operativo. Tra questi:
- bollinatura della Ragioneria dello Stato
- esame della Corte dei conti
- decreto direttoriale per l'apertura dei termini delle domande
- avvio della piattaforma telematica del GSE
Secondo le previsioni ministeriali, il completamento dell'intero iter richiederà circa un mese, con il via libera alle prenotazioni atteso entro i primi dieci giorni di giugno 2026.
Le novità del decreto: stop ai software in cloud
Una delle modifiche più rilevanti rispetto alle precedenti bozze riguarda l'esclusione delle soluzioni software in cloud dall'elenco dei beni strumentali agevolabili. Si tratta dei programmi erogati in modalità as-a-service, cioè attraverso canoni di abbonamento periodici, che non rientreranno più tra le spese ammissibili al beneficio.
Questa scelta riflette la volontà del legislatore di concentrare le risorse su investimenti strutturali in tecnologie 4.0 e 5.0, escludendo le forme di acquisizione che non comportano un effettivo trasferimento di proprietà del bene.
Cinque comunicazioni obbligatorie per le imprese
Su richiesta della Ragioneria dello Stato, il nuovo provvedimento introduce un importante elemento di novità: un sistema di cinque comunicazioni obbligatorie che le imprese dovranno trasmettere per accedere e mantenere il beneficio. Alle tre comunicazioni già previste:
- comunicazione preventiva
- comunicazione di conferma dell'acconto pari ad almeno il 20%
- comunicazione di completamento
si aggiungono ora due nuove comunicazioni:
- una di fine anno, finalizzata al monitoraggio delle risorse impiegate
- una quinta comunicazione dedicata al monitoraggio dei flussi di spesa
Queste ultime due dovrebbero applicarsi solo agli investimenti effettuati nel 2027 e nel 2028, escludendo quelli dell'anno in corso.
Compila il modulo per ottenere nuovi finanziamenti
Tempistiche delle nuove comunicazioni
Le imprese che vorranno accedere all'Iperammortamento 2026 dovranno rispettare scadenze precise per l'invio delle comunicazioni aggiuntive. In particolare, è previsto che:
- entro il 20 gennaio di ciascun anno vada trasmessa una comunicazione periodica con le informazioni relative agli investimenti effettuati, al costo sostenuto e alla previsione di utilizzo del beneficio
- entro il successivo 30 giugno vada trasmessa una comunicazione integrativa con il piano di ammortamento e le quote dell'incentivo imputate a ciascun esercizio
Continuità con la Transizione 5.0
Il decreto si inserisce nel solco tracciato dai precedenti piani di incentivazione, in particolare dalla Transizione 5.0. Le imprese che hanno già beneficiato di precedenti misure, come gli esodati per cui è stato applicato il credito d'imposta all'89,77%, troveranno nel nuovo strumento una continuità logica e operativa, pur con regole rinnovate sul fronte dei beni ammissibili e degli adempimenti.
I prossimi step per l'attuazione della misura
Per la concreta attuazione è ora attesa la pubblicazione del testo definitivo del decreto attuativo MIMIT-MEF. Solo con il provvedimento ufficiale le imprese potranno verificare nel dettaglio tutte le condizioni, i requisiti tecnici e le procedure operative per la prenotazione delle risorse. Nel frattempo, è opportuno che le aziende interessate inizino a strutturare i propri piani di investimento, anche alla luce delle novità sul codice tributo 7079 e sugli esodati Transizione 5.0, per arrivare pronte all'apertura della piattaforma del GSE e cogliere appieno le opportunità offerte dall'Iperammortamento 2026.
Hai un'impresa e cerchi contributi per il tuo business? Compila il modulo sottostante per una consulenza personalizzata con i nostri esperti.
Fonte: innovationpost.it
Fondo di Garanzia PMI 2026: guida all'accesso al credito garantito
Ottenere un finanziamento bancario è ancora oggi una delle sfide più concrete e pressanti per le piccole e medie imprese italiane. La disponibilità di liquidità, la capacità di sostenere investimenti produttivi e il tipo di relazione che si costruisce con gli istituti di credito dipendono da variabili spesso al di fuori del controllo diretto delle PMI: storico creditizio, livello di patrimonializzazione, disponibilità di garanzie reali. Il Fondo di Garanzia per le PMI è nato per colmare questo divario strutturale, offrendo una copertura pubblica che consente all'impresa di presentarsi alla banca con un profilo creditizio rafforzato.
Istituito con la Legge n. 662 del 1996 (art. 2, comma 100, lett. a), il Fondo di Garanzia è un'agevolazione del Ministero delle Imprese e del Made in Italy, gestita operativamente da Mediocredito Centrale. Il meccanismo di funzionamento è lineare nella forma ma determinante nella sostanza: lo Stato si sostituisce, in tutto o in parte, alla garanzia che l'impresa non riesce a fornire autonomamente, rendendo il finanziamento bancario accessibile anche a soggetti che, in assenza di questa copertura, resterebbero fuori dal circuito del credito ordinario. Non si tratta di un contributo diretto né di un prestito, ma di una copertura che abbatte il rischio percepito dalla banca finanziatrice.
Compila il modulo per ottenere nuovi finanziamenti
Il Fondo di Garanzia MCC nel sistema del credito italiano
Gestito da Mediocredito Centrale (MCC), il Fondo di Garanzia per le PMI è uno degli strumenti di politica industriale più diffusi e strutturali del panorama nazionale. Non si tratta di un contributo a fondo perduto né di un finanziamento diretto: la garanzia MCC interviene a monte del rapporto tra banca e impresa, abbattendo il rischio di inadempimento che l'istituto di credito si troverebbe altrimenti a sostenere interamente. In termini pratici, questo meccanismo può tradursi in condizioni di accesso al credito più favorevoli e nella possibilità concreta di sbloccare operazioni che, senza questa leva pubblica, resterebbero inattuate.
La struttura del Fondo di Garanzia MCC è modulare: si articola in sezioni ordinarie e sezioni speciali che rispondono a profili d'impresa e finalità molto diversi. Dalle PMI generaliste alle imprese femminili, dalle start-up innovative agli operatori dell'autotrasporto, passando per i liberi professionisti. Questa architettura consente allo strumento di adattarsi a una platea eterogenea di beneficiari, mantenendo al centro l'obiettivo fondativo della misura: ampliare l'accesso al credito per i soggetti economici di dimensioni contenute, che il mercato tende a escludere o a penalizzare in assenza di garanzie patrimoniali adeguate, aspetto al centro di molte domande frequenti sul Fondo di Garanzia che le imprese si pongono prima di avviare un'operazione.
Le misure del Fondo di Garanzia PMI 2026
Con l'approvazione del cosiddetto decreto Mille Proroghe (decreto-legge n. 200 del 31 dicembre 2025, pubblicato nella Gazzetta Ufficiale n. 302le modalità di funzionamento del Fondo di Garanzia in vigore nel 2025 sono state prorogate per l'intero 2026. La comunicazione ufficiale è stata veicolata dalla circolare n. 1/2026 di Mediocredito Centrale. La proroga riguarda le misure dell'articolo 15-bis del DL Anticipi del 2023, successivamente aggiornate dalla Legge n. 207 del 30 dicembre 2024 e disciplinate dalle circolari operative n. 21/2023 e n. 20/2024 di Mediocredito Centrale.
Le percentuali di copertura restano invariate rispetto all'anno precedente. Per i finanziamenti destinati alla liquidità aziendale, la garanzia si attesta al 50% dell'importo. Per le operazioni a fronte di investimento produttivo, la copertura sale all'80%: un livello che riduce sensibilmente il rischio a carico dell'istituto finanziatore e facilita l'erogazione del credito anche a imprese con profilo creditizio più contenuto o limitato.
La soglia dell'80% è confermata anche per le operazioni Nuova Sabatini a importo ridotto, per il microcredito e per quelle a favore di PMI innovative, start-up, start-up innovative e incubatori certificati. Queste categorie beneficiano della copertura massima prevista dall'impianto normativo. Vale la pena precisare che le percentuali si applicano all'importo garantito: la quota residua rimane a carico del soggetto finanziatore, che mantiene quindi un interesse diretto nella selezione e nella gestione della pratica creditizia.
Le sezioni speciali del Fondo per le PMI
Accanto alle misure ordinarie, il Fondo di Garanzia per le PMI include sezioni speciali attive su base regionale e per categorie specifiche di beneficiari. Sul versante territoriale, risultano operative sezioni cofinanziate nell'ambito dei Programmi Regionali FESR 2021-2027 per Calabria, Sicilia, Emilia-Romagna, Friuli Venezia Giulia, Piemonte, Veneto, Marche, Toscana, Provincia Autonoma di Trento e Regione Autonoma Valle d'Aosta. Ogni sezione dispone di una dotazione propria e di criteri che si sovrappongono o integrano le regole nazionali del fondo, adattandole alle specificità territoriali e alle priorità dei programmi regionali di sviluppo economico.
Dal punto di vista tematico, le sezioni speciali attive includono quella per le imprese femminili, quella per il microcredito con prenotazione online, il programma Resto al Sud, la sezione per le imprese confiscate o sequestrate, e quelle dedicate all'autotrasporto e all'editoria. Il fondo opera anche in coordinamento con strumenti europei attraverso accordi di controgaranzia (CDP-FEI-EGF, COSME-EFS) che ampliano la capacità di copertura complessiva e il perimetro dei soggetti ammissibili, in una logica di complementarietà sistematica tra risorse nazionali ed europee.
I numeri del Fondo di Garanzia PMI 2026
I dati aggiornati al primo trimestre 2026 restituiscono la misura concreta del peso di questo strumento nel sistema economico nazionale. Tra il 1° gennaio e il 31 marzo 2026, il Fondo di Garanzia PMI 2026 ha registrato 60.536 domande accolte. I finanziamenti complessivi deliberati nel periodo ammontano a oltre 10,8 miliardi di euro, mentre gli importi garantiti si attestano a circa 7,6 miliardi. Rapportati a soli tre mesi di attività, questi numeri indicano un utilizzo sistematico e capillare dello strumento da parte delle imprese italiane.
La distribuzione geografica riflette le concentrazioni industriali del Paese. La Lombardia guida con 9.667 domande accolte e quasi 1,93 miliardi di finanziamenti; il Veneto segue con 7.692 domande e 1,29 miliardi; la Campania conta 5.557 domande e circa 1,21 miliardi. Anche Toscana (5.255 domande, 788 milioni) e Sicilia (5.221 domande, 735 milioni) mostrano un utilizzo consistente, confermando che la domanda di garanzia pubblica non è circoscritta alle sole aree ad alta densità industriale ma attraversa trasversalmente l'intero territorio nazionale, con una diffusione che abbraccia anche regioni a economia più frammentata, dove la garanzia pubblica si affianca ad altri strumenti come i bandi regionali e nazionali per imprese attivi nel 2026.
Compila il modulo per ottenere nuovi finanziamenti
Il trend di crescita nel 2025
Il report annuale 2025, pubblicato il 30 gennaio 2026, offre un quadro di lungo periodo che conferma la solidità della traiettoria. Nell'intero anno solare 2025 le domande accolte sono state 247.808, con un incremento dell'8,3% rispetto al 2024. I finanziamenti accolti hanno raggiunto 45,7 miliardi di euro. Si tratta di numeri che segnalano una domanda strutturale crescente, distinta dai picchi emergenziali registrati durante la pandemia e dai successivi programmi straordinari. Lo strumento continua a essere intensamente utilizzato anche in una fase economica ordinaria, il che ne conferma la rilevanza sistemica e la maturità istituzionale.
Come si accede al Fondo di Garanzia per le PMI
La domanda per accedere al Fondo di Garanzia per le PMI non viene presentata dall'impresa direttamente al gestore, bensì attraverso i soggetti finanziatori convenzionati: banche e Confidi che hanno aderito al sistema. È il soggetto finanziatore a istruire la pratica, a verificare la sussistenza dei requisiti e a trasmettere la richiesta di garanzia al fondo per la delibera di ammissione. L'impresa deve pertanto individuare un istituto convenzionato disponibile a supportare l'operazione e interfacciarsi con esso per l'avvio dell'istruttoria. L'elenco aggiornato delle banche e dei Confidi abilitati è disponibile nella sezione dedicata del portale ufficiale fondidigaranzia.it, con indicazione degli istituti attivi per area geografica.
La valutazione del merito creditizio
Il fondo non copre le operazioni in modo automatico o indistinto. Prima dell'accesso alla garanzia, l'impresa viene sottoposta a una valutazione del merito creditizio condotta attraverso i modelli elaborati dal gestore Mediocredito Centrale. Questi modelli analizzano i dati economico-finanziari dell'azienda e restituiscono un punteggio che determina l'ammissibilità e le condizioni di copertura applicabili. Il portale rating per le imprese, accessibile direttamente da fondidigaranzia.it, consente alle aziende di verificare in anticipo la propria posizione creditizia rispetto ai parametri adottati dal fondo, riducendo l'incertezza sul buon esito della domanda di garanzia.
I servizi digitali del portale MCC
Mediocredito Centrale ha sviluppato un insieme di strumenti digitali accessibili direttamente dall'impresa. Oltre al portale rating, è possibile verificare lo stato delle domande di garanzia già presentate, accedere alla modulistica e avviare la prenotazione del microcredito online. Questi servizi riducono i tempi di interlocuzione con gli sportelli fisici e restituiscono all'imprenditore un controllo più diretto e tempestivo sull'andamento delle pratiche aperte. Sul versante degli operatori finanziari, il portale mette a disposizione guide e manuali tecnici, circolari operative aggiornate e la sezione dedicata alla presentazione delle domande online, in un'ottica di efficienza procedurale che il gestore ha progressivamente potenziato.
Il Fondo di Garanzia PMI 2026 come presidio stabile del credito
Il Fondo di Garanzia PMI 2026 non è una misura contingente ma uno strumento strutturale che, dal 1996 ad oggi, ha accompagnato le imprese italiane attraverso fasi economiche profondamente diverse, compresa la straordinaria espansione dell'operatività durante l'emergenza Covid-19. La proroga delle misure al 2026, disposta con il decreto Mille Proroghe, conferma questa continuità: lo strumento resterà pienamente operativo per tutto l'anno in corso, con percentuali di copertura consolidate e una rete di soggetti finanziatori convenzionati estesa su scala nazionale.
Compila il modulo per ottenere nuovi finanziamenti
Per le imprese che pianificano operazioni di investimento o necessitano di liquidità nel corso del 2026, la garanzia MCC rappresenta un punto di riferimento affidabile, con regole chiare e un gestore (Mediocredito Centrale) che pubblica periodicamente dati, report e aggiornamenti operativi. Integrare questa misura nella propria pianificazione finanziaria significa ridurre il costo del rischio percepito dalla banca e ampliare il margine di accesso al credito, con effetti concreti sulla capacità di investimento e sulla solidità complessiva dell'impresa, che può avvalersi anche dei fondi europei e bandi PNRR 2026 disponibili in parallelo.
Hai un'impresa e cerchi contributi per il tuo business? Compila il modulo sottostante per una consulenza personalizzata con i nostri esperti!
